東芝は2023年12月20日、東京証券取引所プライム市場と名古屋証券取引所プレミア市場での上場を廃止し、1949年から続いた74年間の株式上場に幕を下ろしました。日本を代表する総合電機メーカーが選んだのは、日本産業パートナーズ(JIP)を中心とする企業連合による買収と、株式市場からの完全撤退です。TOB(株式公開買付け)の価格は1株4,620円、買付代金の予定総額は約2兆円に達しました。
しかし、東芝の物語は上場廃止で終わったわけではありません。2026年11月現在、TBJH株式会社の傘下で経営再建を進め、エネルギー、デジタルインフラ、半導体関連技術などを成長の柱に据えています。2028年度の再上場も最短の可能性として報じられていますが、その実現には収益力の定着や財務基盤の強化など、いくつもの条件があります。上場廃止の本当の理由から、TOBを経験した株主への影響、最新決算、再上場の現実性まで整理します。
【東芝上場廃止はいつ?】2023年12月20日に74年の上場が終了
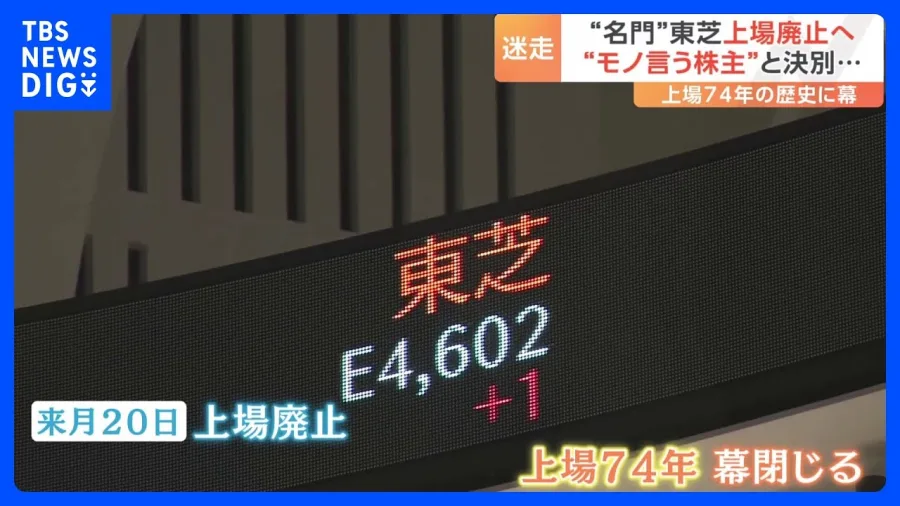
東芝の上場廃止日は2023年12月20日です。
対象となったのは、東京証券取引所プライム市場と名古屋証券取引所プレミア市場に上場していた株式会社東芝の普通株式(証券コード6502)です。
東芝の株式は1949年5月に東京証券取引所で取引を開始しました。戦後の日本経済が復興し、産業の高度化が進む時代から、日本の電機産業を代表する企業として国内外の投資家に知られてきました。
その株式が2023年12月20日に市場から姿を消したことは、単なる銘柄の上場廃止ではありません。日本の大企業が長年の株主構成や経営体制を大きく変え、非公開会社として再出発する象徴的な出来事でした。
上場廃止までの重要なスケジュール今回の上場廃止は、TOB成立後に株式併合と少数株主の整理を行う二段階の手続きによって進められました。
- 2023年8月8日:TBJHによるTOB開始。
- 2023年9月20日:TOB終了。
- 2023年9月21日:TOB成立と取得結果を公表。
- 2023年9月27日:TBJHが東芝の親会社となる。
- 2023年11月22日:臨時株主総会で株式併合を承認。東証が整理銘柄に指定。
- 2023年12月19日:最終売買日。
- 2023年12月20日:東京証券取引所・名古屋証券取引所で上場廃止。
- 2023年12月22日:株式併合の効力発生。
- 2024年4月11日:TOBに応募しなかった株主への金銭交付。
日本取引所グループの公表資料によると、2023年11月22日から12月19日まで整理銘柄に指定された後、12月20日に上場廃止となりました。
ここで押さえておきたいのは、東芝が証券取引所から不祥事を理由に強制的に追放されたわけではないという点です。今回の上場廃止は、買収によって株主をTBJHに一本化するための計画的な非公開化に伴うものでした。
【なぜ上場廃止になった?】不正会計から経営危機、JIPによる買収までの経緯
東芝の上場廃止を理解するには、2023年のTOBだけでなく、2015年以降に続いた経営危機を振り返る必要があります。
その背景には、不正会計問題、米国原子力事業の巨額損失、財務基盤の悪化、経営方針をめぐる株主との対立という複数の問題がありました。
2015年:不正会計問題で企業統治への信頼が揺らぐ東芝の経営危機が本格化したのは2015年です。
第三者委員会の調査によって、複数年度にわたる不適切な会計処理が明らかになりました。東京証券取引所の公表資料では、2009年3月期から2015年3月期第3四半期までの期間に、税引前利益が累計2,248億円、当期純利益が累計1,552億円過大に計上されていたことなどが示されています。
問題の根底にあったのは、経営陣から事業部門に対する過度な利益改善要求と、それを是正できなかった内部統制の機能不全です。
東証は2015年9月、東芝株を特設注意市場銘柄に指定しました。企業としての信頼だけでなく、上場企業として求められるガバナンスのあり方も厳しく問われることになりました。
2016〜2017年:米国原子力事業の巨額損失で財務危機へ不正会計問題からの再建を進める東芝に、さらに深刻な打撃を与えたのが米国の原子力事業でした。
傘下の米ウェスチングハウス関連事業で巨額の損失が発生し、2017年にはウェスチングハウスが米連邦破産法11条の適用を申請しました。
東芝は巨額損失を抱え、債務超過に陥るなど、上場維持そのものが危ぶまれる状況に追い込まれます。
2017年には東芝株が市場第一部から市場第二部へ指定替えとなり、上場廃止基準に抵触する可能性も現実的な問題になりました。
2020〜2023年:経営の主導権をめぐる対立と非公開化への転換財務危機を乗り越えた後も、東芝の経営が安定したわけではありません。
海外のアクティビスト投資家を含む株主との間で、経営戦略や企業価値の向上策をめぐる意見の違いが表面化しました。経営陣の交代や株主との関係悪化も重なり、長期的な経営方針を一貫して実行することが難しくなっていきます。
2022年には潜在的な投資家やスポンサーとの協議が進み、東芝は特別委員会を設置して非公開化を含む選択肢を検討しました。
最終的に選ばれたのが、日本産業パートナーズ(JIP)を中心とする国内企業連合による買収です。
東芝が非公開化を選んだ本当の理由東芝の公式FAQでは、非公開化の目的について、中長期的に一貫した事業戦略を実行し、経営変革を成功させるために、安定した経営基盤と株主からの統一的な支援を得る必要があると説明しています。
上場企業は株式市場から資金を調達できる一方、株主への説明責任や短期的な業績評価にも対応しなければなりません。大規模な事業再編や設備投資には、長期的な視点と経営判断の自由度が必要です。
非公開化によって東芝が得ようとしたのは、短期的な株価変動に左右されにくい経営環境でした。
ただし、非公開化は経営再建の成功を保証するものではありません。株主による市場からの監視が弱まる分、親会社による経営監督や社内の内部統制を機能させることが、以前にも増して重要になります。
【東芝TOBは1株4,620円・総額約2兆円】買収の仕組みと株主への影響
2023年に実施された東芝のTOBは、1株4,620円という価格で行われました。
公開買付者はTBJH合同会社(現在のTBJH株式会社)です。買付代金の予定総額は1兆9,999億599万7,320円で、約2兆円という大規模な買収でした。
TOBの条件と実際の取得株式数TOBは2023年8月8日に始まり、9月20日に終了しました。買付価格は普通株式1株につき4,620円です。
結果として、応募株式数は340,459,163株となり、買付予定数の下限である288,731,000株を上回りました。TBJHは東芝の議決権の78.65%を取得し、親会社となりました。
なお、約2兆円という数字は、公開買付けで取得する予定の最大株式数を基準とした買付代金です。実際のTOB応募株式数だけを4,620円で計算した金額とは異なります。残る少数株主については、その後の株式併合によって整理されました。
JIP・TBJH・東芝の資本関係を整理東芝の買収をめぐって混同されやすいのが、JIPとTBJHの関係です。
JIPは投資ファンドを管理・運営する立場であり、東芝の直接の親会社ではありません。実際の資本関係は次のようになっています。
| 企業・組織 | 役割 | 東芝との関係 | ポイント |
|---|---|---|---|
| 日本産業パートナーズ(JIP) | 投資会社 | 買収を主導 | 投資ファンドの管理・運営と経営支援を担当 |
| TB投資事業有限責任組合 | 投資ファンド | TBJホールディングスの株主 | JIPなどが管理・運営する投資ファンド |
| TBJホールディングス株式会社 | 持株会社 | TBJHの親会社 | TBJHの全持分を保有 |
| TBJH株式会社 | 公開買付者・親会社 | 東芝の直接の親会社 | TOBとスクイーズアウトを通じて東芝を完全子会社化 |
| 株式会社東芝 | 事業会社 | TBJHの子会社 | 非上場企業として事業運営と再建を継続 |
つまり、正確には「JIP傘下の投資ファンドを通じてTBJHが東芝を取得した」という構造です。東芝の直接の親会社はTBJH株式会社であり、JIPそのものではありません。
この区別は、今後の再上場を考える際にも重要です。再上場の判断や資本政策には、東芝本体だけでなく、親会社や投資ファンド側の意向も関係するためです。
TOBに応募しなかった株主はどうなった?今回のTOBでは、応募しなかった株主も最終的に東芝株を保有し続けることはできませんでした。
2023年11月22日の臨時株主総会では、株式併合の議案が承認されました。同年12月22日には、東芝株9,300万株を1株に併合する手続きが実施され、TBJH以外の株主が持っていた株式は1株未満の端数となりました。
これがスクイーズアウトと呼ばれる手続きです。TOBで取得できなかった少数株主の株式を、法的な手続きによって整理し、会社の株主を買収者に一本化します。
東芝の公式発表によると、TOBに応募しなかった株主には、TOB価格と同じ1株4,620円が2024年4月11日に金銭交付されました。
東芝株主が注意すべき税金と受取手続き株主にとって重要なのは、受け取った金銭が上場株式の通常の売却代金とは異なる税務上の扱いになることです。
東芝の公式FAQでは、スクイーズアウトによる金銭交付は非上場株式の譲渡として取り扱われ、個人株主の場合、原則として譲渡益に20.315%の税率が適用されると説明されています。
また、上場株式等との損益通算や譲渡損失の繰越控除は認められないとされています。特定口座やNISA口座で保有していた場合も、上場廃止に伴って口座から払い出され、NISAの非課税扱いがそのまま適用されるわけではありません。
なお、2024年5月31日には、ゆうちょ銀行窓口などでの領収証による通常の払渡期間が終了しています。未受領の金銭がある場合は、株主名簿管理人の三井住友信託銀行に問い合わせる必要があります。
東芝株を持っていた人が今後の再上場による値上がり益を受け取れるわけではありません。旧株主への金銭交付と、将来の新規上場株式の取得は、まったく別の話です。
【上場廃止後の東芝は現在どうなった?】TBJH傘下の再建と主力事業
東芝は上場廃止後も、企業としての活動を継続しています。
2023年12月22日にTBJH株式会社の完全子会社となり、株式市場で株主を募る必要のない非公開企業として、新しい経営体制に移行しました。
上場廃止によって消滅したのは株式の市場取引であり、東芝という会社や製品・サービス、従業員、取引先との事業関係ではありません。
2026年の東芝を支える3つの事業領域2026年現在の東芝グループは、エネルギーソリューション、デジタルインフラソリューション、デバイス&テクノロジーの3つを主要なビジネスセグメントとしています。これにリテール&プリンティングソリューションを加えた事業構成です。
1. エネルギーソリューションエネルギー事業は、東芝の成長戦略を支える重要分野です。
主な領域は、原子力発電、火力発電、水力発電、再生可能エネルギー、送変電設備、電力流通システムなどです。
特に注目されるのが、データセンターの急増に伴う電力需要です。生成AIの普及によってデータセンターの電力消費が拡大し、安定した電力供給や送配電設備の増強が求められています。
東芝は送変電事業の生産能力増強を進めており、2027年度までに約550億円を投資し、生産能力を2倍以上にする計画を統合報告書2026で示しています。
2. デジタルインフラソリューションデジタルインフラ事業では、産業システム、鉄道システム、ビル設備、水環境関連、防衛関連、社会インフラ向けのデジタルソリューションなどを展開しています。
特に、防衛関連システムやレーダー、誘導機器、鉄道関連技術などは、国内の安全保障需要やインフラ更新需要と関係する事業です。
AIや量子暗号通信などの技術を既存のハードウェアと組み合わせ、社会インフラの高度化につなげることも成長戦略の一つです。
3. デバイス&テクノロジーデバイス分野では、大容量HDD、パワー半導体、半導体製造装置などを手がけています。
特にHDD事業は、クラウドサービスやデータセンターの拡大による大容量ストレージ需要が追い風です。
また、SiC(炭化ケイ素)を活用したパワー半導体など、省エネルギー化に貢献する技術も開発しています。量子暗号通信や量子関連技術も、中長期的な競争力を左右する研究開発分野です。
上場廃止後に進んだ組織改革東芝の再建は、単なるコスト削減にとどまりません。意思決定の速度を上げ、事業ごとの採算を明確にするため、組織そのものの再編が進められています。
- 2025年1月:本社組織を再編し、全社機能と事業部門の役割を見直し。
- 2025年4月:東芝インフラシステムズを東芝本体に統合。
- 2025年8月:本社機能を浜松町から川崎地区へ移転・集約。
- 2025年11月:3つのビジネスセグメント制を導入。
- 2026年4月:東芝エネルギーシステムズと東芝デジタルソリューションズを東芝本体に統合。
この改革の狙いは、分社会社と本社の間に存在していた組織上の壁を取り払い、事業部門の責任と権限を明確にすることです。
従来のように複数の子会社を経由して意思決定するのではなく、事業部門が収益性や市場環境を踏まえて迅速に判断できる体制を目指しています。
東芝ブランドの家電は上場廃止でなくなったのか?ここには大きな誤解があります。
現在、東芝ブランドの冷蔵庫や洗濯機などが販売されているからといって、それらの事業がすべて上場廃止後の東芝本体に属しているわけではありません。
白物家電を手がける東芝ライフスタイルは、2016年6月30日付で中国の美的集団(Midea)グループに参画しました。美的は東芝ライフスタイル株式の80.1%を取得し、東芝は19.9%を保有する形となりました。
東芝ブランドは、契約に基づいて家庭用電化製品で引き続き使用されています。
また、テレビ事業についても、東芝は2018年に東芝映像ソリューションの株式95%を中国ハイセンスグループに譲渡しました。その後、同事業はTVS REGZA株式会社として展開されています。
つまり、現在店頭で見かける東芝ブランドの家電やテレビと、2023年に上場廃止となった株式会社東芝の本体事業は、資本関係や事業運営の面で区別する必要があります。
【東芝の2026年最新業績】再建は順調?2028年度の再上場を徹底検証
2026年11月現在、東芝の経営再建を評価するうえで重要なのが、2025年度通期決算と2026年度第1四半期決算です。
上場廃止後の東芝は、以前のように株価や時価総額を通じて市場から評価される企業ではありません。しかし、決算資料や統合報告書からは、本業の収益性が改善している様子が確認できます。
2025年度決算:営業利益3,008億円、営業利益率8.1%東芝が2026年5月15日に公表した2025年度決算では、売上高が3兆7,091億円、営業損益が3,008億円となりました。
前年度と比べて売上高は1,952億円増加し、営業損益は1,023億円改善しています。売上高営業利益率(ROS)は5.6%から8.1%へ上昇しました。
当期純損益は1兆9,673億円で、年度決算として過去最高を記録しました。
ただし、この純利益をすべて本業の収益力向上によるものと理解するのは正確ではありません。キオクシアホールディングス株式の売却益や評価益などが大きく寄与しているためです。
本業の改善を見るなら、純利益よりも営業損益や営業利益率に注目する必要があります。
2026年度第1四半期:売上高・営業利益ともに大幅増加2026年8月7日に発表された2026年度第1四半期決算でも、東芝は好調な業績を公表しました。
2026年4月から6月までの連結実績は、次のとおりです。
- 売上高:9,371億円(前年同期比27.0%増)
- 営業損益:1,119億円(前年同期401億円)
- 売上高営業利益率:11.9%
- 当期純損益:4兆4,673億円
営業損益は前年同期のおよそ3倍となり、第1四半期として過去最高を記録しました。
エネルギー、デジタルインフラ、デバイス&テクノロジーの3事業に加え、リテール&プリンティングでも増収増益となっています。
特に、生成AIの普及に伴うデータセンター需要がHDDや送変電設備、産業システムなどの業績を押し上げました。
一方、当期純利益4兆4,673億円には、キオクシア株式関連の巨額の売却・評価益が影響しています。営業外損益は6兆3,489億円で、そのうちキオクシア関連損益は6兆3,294億円でした。
したがって、4兆円を超える純利益を、そのまま毎年継続できる利益と考えるのは危険です。再建の持続性を測るうえでは、本業の営業利益とキャッシュフローを分けて評価する必要があります。
東芝再興計画の目標と現在地東芝は2024年5月に中期経営計画「東芝再興計画」を発表しました。
その中心となる目標は、2026年度に全社売上高3兆7,500億円、営業利益3,800億円、営業利益率10%を実現することです。
固定費削減、事業ごとの採算改善、経営インフラの再構築、成長分野への投資を組み合わせ、本業の稼ぐ力を高める方針です。
2025年度の営業利益率は8.1%まで改善しており、目標達成に向けた進展が見られます。ただし、2026年度通期の目標達成は、今後の四半期業績によって判断する必要があります。
東芝の再上場は2028年度が最短?2026年3月6日、共同通信やブルームバーグなどは、東芝が最短で2028年度の再上場を想定していると報じました。
報道によると、東芝は2023年の非公開化に伴って発行した優先株や劣後ローンなどを整理し、財務構造を改善する計画です。約7,500億円の銀行借入に一本化する方向で、三菱UFJ銀行、三井住友銀行、みずほ銀行、三井住友信託銀行による協調融資が伝えられています。
非公開化時には買収資金の調達によって大きな財務負担を抱えました。事業利益やキオクシア株式の売却資金などを活用し、借入金の圧縮と借り換えを進めてきたとされています。
東芝の2026年統合報告書でも、2026年3月末に非公開化時のレバレッジローンを、より条件の良い銀行ローンに借り換えたことが説明されています。
ただし、2028年度の再上場は正式に確定した日程ではありません。あくまで最短の可能性として報じられている段階です。
2028年度の再上場を実現するための5つの条件再上場を実現するには、財務改善だけでなく、投資家から評価される企業としての競争力を示す必要があります。
1. 本業の営業利益率10%を安定して達成する
東芝再興計画が掲げる営業利益率10%は、経営再建の重要な指標です。一時的な資産売却益ではなく、エネルギーやデジタルインフラなどの事業から継続的に利益を生み出せることが大切です。
2. 有利子負債と資本構成を健全化する
優先株や劣後ローンなどの負担を整理し、借入金の返済能力を高める必要があります。金利負担を抑えながら成長投資に資金を回せる財務体質が重要です。
3. 成長分野への投資で将来の収益源を育てる
データセンター向けHDD、送変電設備、防衛関連システム、パワー半導体、量子技術などで競争力を高めることが課題です。
4. 経営ガバナンスと内部統制を定着させる
2015年の不正会計問題を経験した東芝にとって、経営の透明性は再上場時の重要な評価項目です。経営陣による適切な監督、内部監査、リスク管理、情報開示の仕組みが必要です。
5. 上場企業としての成長ストーリーを示す
投資家が東芝株を購入する理由を明確にしなければなりません。過去のブランド力だけではなく、将来の利益成長、競争優位性、資本効率、株主還元の方針まで説明できることが大切です。
再上場を阻む可能性があるリスク東芝の事業環境には追い風がある一方、無視できないリスクも存在します。
- データセンター需要の変動:AI関連投資が減速すれば、HDDや電力設備の需要にも影響する。
- 大型プロジェクトの採算悪化:原子力や社会インフラなどは、長期化や追加費用によって損失が発生する可能性がある。
- 半導体分野の競争:技術革新や設備投資競争への対応が必要になる。
- 金利・為替の変動:借入金の金利負担や海外事業の収益に影響する。
- ガバナンスへの評価:非公開化後の経営監督や情報開示が投資家の信頼を得られるかが問われる。
再上場の成否を決めるのは、単に借金を減らしたかどうかではありません。借入金の返済を進めながら、将来の成長に必要な投資を続け、安定した利益を生み出す経営モデルを確立できるかどうかです。
【東芝上場廃止】に関するよくある質問(FAQ)
Q1:東芝の上場廃止日はいつですか?
A1:2023年12月20日です。東京証券取引所プライム市場と名古屋証券取引所プレミア市場での上場が終了しました。1949年5月の上場から74年間の歴史に幕を下ろしました。
Q2:東芝はなぜ上場廃止になったのですか?
A2:JIPを中心とする企業連合が東芝を買収し、非公開化したためです。2015年の不正会計問題や米国原子力事業の損失、株主との経営方針をめぐる対立などが長期的な背景にありました。今回の上場廃止自体は、TOB後の株式併合による計画的なものです。
Q3:東芝のTOB価格はいくらでしたか?
A3:普通株式1株につき4,620円でした。公開買付けの予定買付代金は約1兆9,999億円で、約2兆円規模の買収でした。
Q4:東芝株を持っていた株主はどうなりましたか?
A4:TOBに応募した株主には売却代金が支払われました。応募しなかった株主も、株式併合とスクイーズアウトによって株式を金銭に換えられ、2024年4月11日に1株4,620円が交付されました。現在、旧東芝株をそのまま保有することはできません。
Q5:東芝の現在の親会社はどこですか?
A5:直接の親会社はTBJH株式会社です。TBJHはTBJホールディングス株式会社の完全子会社で、JIPなどが管理・運営する投資ファンドがその上位の資本関係に位置しています。
Q6:東芝は2028年度に再上場しますか?
A6:2026年3月の報道では、2028年度が最短の再上場候補とされています。ただし、確定した上場予定日ではありません。収益力、財務基盤、ガバナンスなどの条件を満たす必要があります。
Q7:東芝ブランドの冷蔵庫やテレビはなくなるのですか?
A7:なくなるわけではありません。白物家電は美的集団グループの東芝ライフスタイル、テレビはハイセンスグループに関係するTVS REGZAが展開しています。これらの製品ブランドの継続と、株式会社東芝本体の上場廃止は別の問題です。
Q8:2026年の東芝の業績は好調ですか?
A8:本業の営業利益は改善傾向にあります。2025年度の営業損益は3,008億円、2026年度第1四半期は1,119億円でした。ただし、純利益にはキオクシア株式の売却益や評価益が大きく影響しているため、本業の収益力と分けて見ることが大切です。
東芝は2023年12月20日、JIPを中心とする企業連合による買収を受け、74年間続いた上場企業としての歴史を終えました。1株4,620円、約2兆円規模のTOBは、日本の大企業の再編としても大きな意味を持つ出来事でした。
上場廃止の背景には、不正会計問題や米国原子力事業の巨額損失、経営ガバナンスの問題、株主との対立がありました。非公開化によって経営の自由度を高め、長期的な事業改革を進める道を選んだのです。
2026年の東芝は、エネルギー、デジタルインフラ、デバイス&テクノロジーを中心に再建を進めています。2025年度の営業利益率は8.1%となり、2026年度第1四半期も営業利益が前年同期の約3倍に増加しました。データセンターや電力インフラ、防衛関連など、成長機会も広がっています。
一方、純利益にはキオクシア株式の売却益や評価益が大きく含まれています。再上場を評価する際には、こうした一時的な利益ではなく、本業の収益性とキャッシュフローの持続性を確認することが欠かせません。
2028年度の再上場は、現時点では最短の可能性として報じられている段階です。実現には、財務改善、営業利益率10%の達成、成長事業への投資、ガバナンスの強化という複数の課題を乗り越える必要があります。
【プロの結論】東芝の再建を判断する際に見るべきなのは、上場廃止という過去の出来事でも、巨額の純利益という一つの数字でもありません。AI時代の電力需要を取り込めるか、インフラ技術を安定した収益に変えられるか、そして過去の経営問題を繰り返さない企業統治を確立できるかです。
東芝にとって、2028年度の再上場は再建のゴールではなく、新しい成長企業として市場の信頼を取り戻すための通過点です。74年の上場の歴史を閉じた企業が、非公開化によってどこまで競争力を取り戻せるのか。今後は四半期ごとの営業利益率、キャッシュフロー、負債の圧縮、成長分野への投資実績が、その答えを示すことになります。