宗教法人の税制を理解するうえで、最初に押さえたいのが「公益法人等」という税法上の区分です。
宗教法人は、株式会社のように利益の獲得を主目的として設立された法人とは異なり、宗教の教義を広め、儀式や行事を行い、信者を教化育成することを主たる目的としています。そのため、法人税法上は公益法人等として扱われ、通常の株式会社とは異なる課税方式が採用されています。
ただし、公益法人等であることは、税金を一切納めなくてよいという意味ではありません。宗教活動に伴う収入と、一般の事業者と同じように行う商業活動の収入を区別し、後者のうち法律で定められた収益事業から生じる所得には法人税が課されます。
宗教活動を保護する制度と課税のバランス宗教法人法第1条は、宗教団体に法人格を与え、礼拝施設などの財産を所有・維持し、宗教活動を運営することを法律の目的として掲げています。
また、宗教法人法第6条では、宗教法人が公益事業を行うことを認め、宗教法人の目的に反しない限り、公益事業以外の事業も認めています。ただし、後者の事業で利益が生じた場合、その利益は宗教法人や包括する宗教団体、援助する宗教法人、公益事業のために使用しなければなりません。
ここで注意したいのは、宗教法人法第6条が事業活動を認めていることと、税法上の非課税措置は別の問題だという点です。宗教法人として合法的に事業を営んでいても、法人税法上の収益事業に該当すれば課税されます。
宗教活動を支えるための制度と、一般企業との税負担の公平性を両立させることが、現在の税制の基本的な考え方です。
【法人税】宗教法人の収益事業34業種とは?課税対象の見分け方
宗教法人の法人税を判断する中心的な規定が、法人税法施行令第5条です。
同条では、公益法人等が行う事業のうち、法人税の課税対象となる収益事業を34種類に分類しています。これらの事業を継続して事業場を設けて行う場合、原則として収益事業に該当します。事業活動に付随する行為も、収益事業に含まれることがあります。
法人税法施行令第5条の34業種一覧国税庁の令和8年版「宗教法人の税務」に掲載されている34業種は次のとおりです。
販売・貸付・製造関係:①物品販売業、②不動産販売業、③金銭貸付業、④物品貸付業、⑤不動産貸付業、⑥製造業。
通信・運輸・請負関係:⑦通信業・放送業、⑧運送業・運送取扱業、⑨倉庫業、⑩請負業、⑪印刷業、⑫出版業、⑬写真業。
施設・サービス関係:⑭席貸業、⑮旅館業、⑯料理店業その他の飲食店業、⑰周旋業、⑱代理業、⑲仲立業、⑳問屋業。
その他の事業:㉑鉱業、㉒土石採取業、㉓浴場業、㉔理容業、㉕美容業、㉖興行業、㉗遊技所業、㉘遊覧所業、㉙医療保健業、㉚技芸教授業、㉛駐車場業、㉜信用保証業、㉝無体財産権の提供業、㉞労働者派遣業。
つまり、宗教法人がどのような目的で設立されたかだけでなく、実際に何を行い、どのように収入を得ているかが課税判断の要点になります。
寺院や神社で法人税がかかる代表的な事業特に判断を誤りやすいのが、境内地を活用した駐車場経営、不動産賃貸、物品販売などです。
例えば、寺院が境内の一部を月極駐車場として一般の利用者に貸し出す場合、駐車場業に該当する可能性があります。参拝者のための駐車スペースと、一般利用者から料金を受け取る事業用駐車場では、税務上の扱いが異なります。
また、宗教法人が所有する土地や建物を第三者に貸し出して賃料を受け取る場合も、不動産貸付業として収益事業に該当するのが原則です。墓地の貸付けについては別の取扱いがあり、永代使用料を一括で受け取る場合も含め、通常の不動産貸付けとは区別されています。
神社の境内で行われる物品販売も、商品によって判断が分かれます。お守りやお札、おみくじなどは、実質的な喜捨金と認められる場合、通常の物品販売業には該当しません。一方、一般の小売店でも販売されているような商品を通常の販売価格で販売すれば、物品販売業として課税対象になる可能性があります。
茶道や生花、書道などの教室を開設して受講料を受け取る場合も、技芸教授業に該当することがあります。
重要なのは、宗教施設の中で行っているから非課税になるわけではないことです。
宗教法人の法人税はいくら?収益事業に該当した場合、法人税は売上全体ではなく、原則として収益事業から生じた所得に対して課されます。
所得は、収益事業の売上などの益金から、原価や販売費、一般管理費などの損金を差し引いて計算します。そのため、駐車場の年間売上が1,000万円あったからといって、1,000万円全額に法人税がかかるわけではありません。
国税庁の令和8年版資料によると、宗教法人の収益事業に対する法人税率は原則19%です。また、2027年3月31日までに開始する事業年度については、所得金額のうち年800万円以下の部分に15%の税率が適用されます。ただし、所得金額が年10億円を超える事業年度では、この部分の税率は17%です。
加えて、収益事業に係る資産から宗教活動などのために支出した金額については、一定の条件の下で寄附金として扱われ、損金算入限度額は収益事業の所得金額の20%とされています。
したがって、収益事業で利益を得た場合でも、その利益を宗教活動に使用することと、法人税の計算上どこまで経費として認められるかは、分けて考える必要があります。
【お布施・消費税】喜捨金はなぜ非課税?取引ごとの違いを比較
宗教法人の税務で、特に混同されやすいのがお布施と消費税の関係です。
お布施、賽銭、玉串料、寄付金などは、一般に宗教活動に伴う喜捨金として受け取られるものです。相手に対して商品を販売したり、サービスを提供したりした対価として受け取るものではないため、消費税の課税対象になりません。
ここで押さえたいのは、消費税の「不課税」と「非課税」は同じ意味ではないということです。
- 不課税:そもそも消費税の課税対象となる取引に該当しないもの。
- 非課税:本来は課税対象となる取引だが、法律によって課税しないもの。
お布施などの喜捨金は、原則として不課税に分類されます。土地の貸付けなどは、取引の性質に応じて非課税となります。
宗教法人の収入・資産と税金の関係一覧国税庁の令和8年版資料をもとに、代表的な取引を整理すると次のようになります。
出典:国税庁「令和8年版 宗教法人の税務」。法人税と消費税は別々の制度であり、表の区分は代表例です。個々の取引の実態によって判断が変わります。
お布施とサービスの対価はどこで分かれる?例えば、葬儀の際に僧侶に渡すお布施や、神社での祈祷に伴う玉串料は、宗教活動に伴う喜捨金と認められる場合、法人税の収益事業に該当せず、消費税も不課税となります。
一方、葬儀後の会食サービス、宴会場の貸出し、衣装のレンタルなどは、宗教儀式そのものとは異なる取引です。これらは収益事業や消費税の課税対象になる可能性があります。
国税庁の資料では、神前結婚式や仏前結婚式についても、本来の宗教活動の一部と認められる挙式行為と、披露宴での飲食物の提供や衣装の貸付けを区別しています。
また、お守りやお札の頒布であっても、価格設定や販売方法が一般的な小売業と同様であれば、宗教活動に伴う喜捨金とは異なる扱いになる可能性があります。
つまり、名目が「お布施」「奉納金」「初穂料」であることだけでは、課税関係は決まりません。実際に何のために受け取ったお金なのか、相手にどのような対価を提供しているのかが判断の鍵です。
キャッシュレスのお賽銭は課税される?スマートフォンやクレジットカードを使った賽銭・寄付が普及するにつれて、決済方法によって税務上の扱いが変わるのではないかという疑問も生まれています。
この点については、2019年12月10日付の衆議院の質問主意書に対する政府答弁が参考になります。
政府は、宗教法人が喜捨金と認められるものを受け取る行為は、法人税法第2条第13号に規定する収益事業に該当しないため、課税対象にならないという一般論を示しました。一方、個別具体的な課税関係は、それぞれの事実関係に基づいて判断する必要があるとしています。
国税庁の令和8年版資料も、喜捨金や対価の受取りが現金かキャッシュレス決済かによって、収益事業への該当性が変わるものではないと説明しています。
したがって、キャッシュレスで受け取ったという理由だけで、お賽銭が突然法人税の課税対象になるわけではありません。
【固定資産税】境内地・境内建物はなぜ非課税?例外と判例
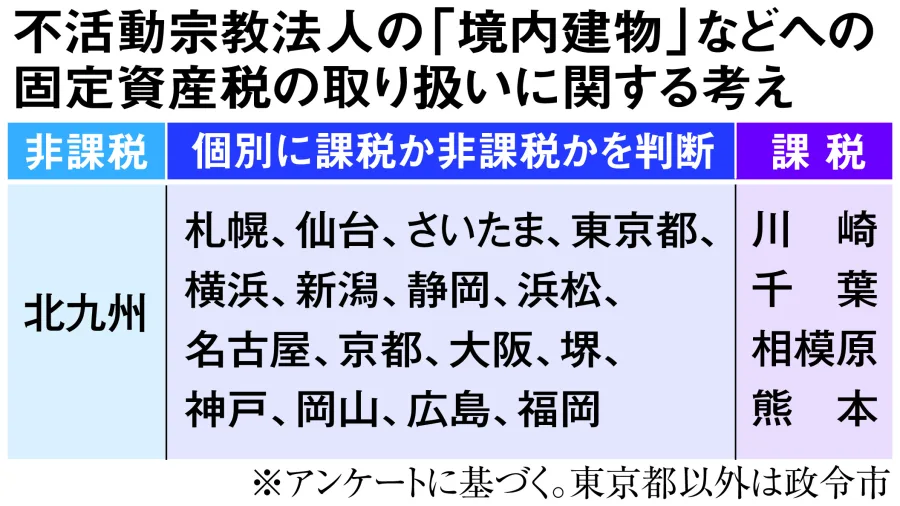
宗教法人の非課税制度をめぐって、特に関心が高いのが境内地や境内建物に対する固定資産税です。
この制度の根拠となるのが、地方税法第348条第2項第3号です。同号では、宗教法人が専ら本来の用に供する宗教法人法第3条に規定する境内建物及び境内地について、固定資産税を課すことができないと定めています。
この規定は、信教の自由や宗教法人の社会的な役割などを考慮した制度です。ただし、宗教法人が所有している土地や建物なら、すべて対象になるというわけではありません。
宗教法人法第3条が定める境内地・境内建物宗教法人法第3条では、宗教活動に必要な固有の建物や土地を境内建物・境内地として定義しています。
代表的な境内建物には、次のようなものがあります。
- 神社の本殿・拝殿
- 寺院の本堂・会堂
- 僧堂・僧院・信者修行所
- 社務所・寺務所
- 庫裏・教職舎
- 宗務庁・教務院・教団事務所
境内地についても、建物が存在する敷地だけでなく、参道、宗教上の儀式を行う土地、宗教的な尊厳や風致を保つための庭園・山林などが含まれます。
ただし、これらに該当する建物や土地であっても、固定資産税の非課税には「専らその本来の用に供する」という条件があります。
例えば、境内にある土地の一部を一般企業に貸し出したり、継続的な商業活動に使用したりしている場合、その部分について非課税の条件を満たさない可能性があります。
固定資産税が非課税になる土地・課税される土地判断の要点は、土地や建物の所有者が宗教法人かどうかだけではありません。実際にどのような目的で使用されているかが重要です。
非課税の対象になり得るもの
- 宗教儀式を行う本堂や拝殿
- 信者が参拝するための施設
- 宗教法人の業務に必要な社務所や寺務所
- 宗教活動に必要な参道や境内地
- 宗教活動のために使用することが客観的に認められる施設
課税対象になる可能性があるもの
- 一般企業や第三者に貸し出している商業用建物
- 一般利用者向けに継続経営している駐車場の用地
- 宗教活動とは別の営業活動に使用している施設
- 宗教法人の本来の目的とは異なる用途に使用している部分
土地と建物の用途が混在する場合は、建物全体を一律に判断するのではなく、使用状況や面積などを踏まえた個別の検討が必要です。
東京地裁の判例が示した非課税の境界線この問題を考えるうえで参考になるのが、2016年5月24日に東京地方裁判所が判決を言い渡した固定資産税・都市計画税の賦課処分取消請求事件です。
この事件では、宗教法人が運営する納骨堂を含む建物について、固定資産税の非課税対象になる範囲が争われました。
対象となった建物は、地上5階・地下1階、総床面積845.59平方メートル。内部には納骨施設や参拝室、本堂、寺務所、庫裏、会食施設などが設けられていました。
裁判所は、宗教活動に直接必要な本堂や寺務所、庫裏などについては、宗教法人が本来の目的のために使用する境内建物に該当すると判断しました。
一方、宗派を問わない利用者への施設提供や、他宗派による法要、会食、営業活動などにも使われていた部分については、宗教法人の本来の目的だけに使用されているとは認められないと判断しました。
その結果、建物のすべてが非課税になるわけではなく、非課税対象外とされた部分に対する課税処分は適法とされました。
この判例が示すのは、宗教施設という名称や登記上の区分だけでは、固定資産税の非課税は決まらないということです。実際の使用状況を客観的に確認する必要があります。
都市計画税も非課税になる?固定資産税と併せて気になるのが都市計画税です。
地方税法第702条の2第2項では、地方税法第348条第2項などによって固定資産税を課すことができない土地や家屋について、都市計画税も課すことができないと定めています。
そのため、地方税法第348条第2項第3号の要件を満たす境内地・境内建物については、都市計画税も原則として非課税になります。
ただし、固定資産税の非課税要件を満たさない部分については、都市計画税の扱いも変わる可能性があります。また、自治体によっては非課税適用のための申告手続きが必要です。所在地の市区町村の固定資産税担当部署への確認が欠かせません。
【給与・源泉徴収】住職や神主にも所得税はかかる?
宗教法人の税務で見落とされがちなのが、住職、宮司、神職、僧侶、牧師、教会長、事務職員など、宗教法人で働く人たちの個人所得です。
宗教法人の収入が法人税の課税対象にならない場合でも、そこから給与を受け取る個人の所得まで非課税になるわけではありません。
例えば、寺院の住職が宗教法人から毎月給与を受け取っている場合、その給与は原則として個人の給与所得となり、所得税の対象になります。
宗教法人も源泉徴収義務者国税庁の令和8年版「宗教法人の税務」では、宗教法人も源泉徴収義務者になることが明確に説明されています。
宗教法人が代表役員である住職や宮司、職員などに給与や賞与、退職手当を支払う場合、所定の所得税と復興特別所得税を源泉徴収し、国に納付する必要があります。
税理士への報酬、講演料など、源泉徴収の対象となる報酬を支払う場合にも同様の義務が生じます。
給与などから源泉徴収した所得税は、原則として支払月の翌月10日までに納付します。ただし、給与の支給人員が常時10人未満の法人は、税務署長の承認を受ければ納期の特例を利用でき、年2回にまとめて納付することが可能です。
お布施を住職個人が使った場合はどうなる?ここには、宗教法人の税務で特に注意したい問題があります。
国税庁は、お布施、奉納金、会費、献金、賽銭、寄付金などを宗教法人の収入として会計帳簿に記載するよう求めています。
これらの収入を住職や宮司が個人的な生活費などに使い、宗教法人と個人の会計を混同していた場合、税務上は宗教法人から個人への給与支払いがあったものと扱われる可能性があります。
つまり、賽銭箱に入ったお金は、住職個人の自由な収入ではなく、原則として宗教法人の収入です。住職個人が受け取る給与とは明確に分けなければなりません。
また、給与の額はあらかじめ適正に定め、毎月一定の日に支給することが望ましいと国税庁は説明しています。
源泉徴収を怠った場合や、徴収した税金を納期限までに納付しなかった場合には、不納付加算税や延滞税が課される可能性もあります。
【2026年最新】宗教法人非課税の実態と知られざる税務上の義務
2026年の税務を確認するうえで基準になる公的資料が、国税庁の「令和8年版 宗教法人の税務」です。2026年1月に公表された資料で、令和7年11月1日現在の所得税法等関係法令を基礎に、源泉所得税、法人税、地方法人税、消費税、印紙税を解説しています。
この資料から分かるのは、宗教法人が非課税制度を利用しているからといって、帳簿の管理や申告、納税の義務から全面的に解放されるわけではないという実態です。
収益事業を行わなくても必要になる書類提出特に見落とされやすいのが、収益事業を行っていない宗教法人にも、一定の書類提出義務があることです。
国税庁の令和8年版資料によると、収益事業を行っていないため法人税の確定申告義務がない宗教法人であっても、布施収入などを含めた年間の収入金額が8,000万円を超える場合には、原則として損益計算書または収支計算書を税務署長に提出する必要があります。
提出期限は、事業年度終了日の翌日から4か月以内です。なお、資産の売却による臨時的な収入は、この収入金額の判定から除かれます。
また、収益事業を行う宗教法人は、事業年度終了日の翌日から2か月以内に法人税の確定申告と納付を行う必要があります。収益事業を新たに開始した場合も、開始日から2か月以内に収益事業開始等届出書を提出しなければなりません。
非課税であることと、税務署への報告義務がないことは別問題です。
消費税の納税義務もある宗教法人は、消費税についても一般の事業者と同様に納税義務が生じる場合があります。
国税庁の令和8年版資料では、国内で事業として対価を得て行う資産の譲渡、貸付け、役務の提供などが消費税の課税対象とされています。
宗教法人であっても、課税売上を行っていれば、免税事業者に該当する場合などを除いて消費税の納税義務を負います。
原則として、基準期間である前々事業年度の課税売上高が1,000万円以下であれば免税事業者となる可能性があります。ただし、インボイス発行事業者に登録している場合や、特定期間の課税売上高などによっては納税義務が発生します。
2026年現在の消費税率は標準税率10%、軽減税率8%です。宗教法人の収入がすべて消費税の対象外というわけではなく、課税取引と不課税取引、非課税取引を分けて経理する必要があります。
加えて、寄付金など対価性のない収入がある宗教法人には、仕入税額控除の計算において特定収入に関する調整が必要になる場合もあります。
文化庁も宗教法人の適正な会計管理を重視宗教法人の管理運営については、文化庁も「宗教法人のための運営ガイドブック」を公表しています。
同ガイドブックでは、宗教法人の役職員が税務に関する理解を深め、法人の収支と個人の家計を区別することの必要性が説明されています。また、収益事業に該当する事業を始める際には、国税庁の税務資料を確認し、所轄税務署に相談することも案内されています。
宗教法人の運営には、宗教法人法に基づく書類や財産目録、収支計算書などの管理も欠かせません。法人の財産と個人の財産を混同しないことは、税務上だけでなく、信者や利害関係者に対する適正な運営という観点からも重要です。
【宗教法人の非課税】に関するよくある質問(FAQ)
Q1:宗教法人は法人税を一切払わなくてよいのですか?
A1:いいえ。宗教法人は公益法人等として扱われ、宗教活動に伴う収入などは原則として法人税の課税対象になりません。しかし、法人税法施行令第5条に定める34種類の収益事業を継続して行い、所得が発生した場合は、その所得に法人税が課されます。
Q2:お布施や賽銭には消費税がかかりますか?
A2:宗教活動に伴う喜捨金として受け取るお布施、戒名料、玉串料、賽銭などは、原則として消費税の不課税取引です。相手に商品やサービスを提供した対価として受け取るものではないためです。
Q3:お守りやおみくじの販売にも法人税がかかりますか?
A3:実質的な喜捨金と認められるお守り、お札、おみくじなどの頒布は、原則として収益事業に該当しません。ただし、一般の商品と同じように通常の販売価格で物品を販売する場合は、物品販売業として課税対象になる可能性があります。
Q4:宗教法人が所有する土地はすべて固定資産税が非課税ですか?
A4:いいえ。地方税法第348条第2項第3号によって非課税になるのは、宗教法人が専ら本来の宗教目的に使用する境内地・境内建物です。第三者への貸付けや商業利用など、実際の使用状況によっては課税されます。
Q5:住職や神主の給与には所得税がかかりますか?
A5:はい。宗教法人から給与や賞与を受け取る住職、宮司、神職、僧侶などには、原則として個人の所得税が関係します。宗教法人には、給与を支払う際の源泉徴収義務もあります。
Q6:宗教法人は消費税や印紙税も免除されるのですか?
A6:いいえ。宗教法人も課税対象となる商品販売やサービス提供を行えば、消費税の納税義務が発生する場合があります。また、一定の課税文書を作成すれば印紙税の納税義務も生じます。
Q7:宗教法人が駐車場を経営すると法人税がかかりますか?
A7:一般利用者に対して継続的に駐車スペースを提供して料金を受け取る場合、原則として駐車場業に該当し、法人税の収益事業として扱われます。参拝者用の駐車スペースとは区別して判断する必要があります。
宗教法人の非課税制度は、宗教活動を支えるための税制上の仕組みであり、すべての税金を免除する特権ではありません。
2026年現在の制度を整理すると、宗教活動に伴うお布施、賽銭、寄付金などは、原則として法人税の収益事業に該当せず、消費税も不課税です。一方、駐車場経営、不動産賃貸、一般的な商品販売などは、収益事業として法人税の課税対象になる可能性があります。
固定資産税についても、地方税法第348条第2項第3号によって境内地・境内建物の非課税措置が設けられていますが、「専ら本来の宗教目的に使用する」という条件があります。宗教法人の所有物であっても、用途によって課税される部分が生じます。
加えて、住職や神主などの給与には個人の所得税が関係し、宗教法人には源泉徴収義務があります。法人と個人の会計を明確に分けることも欠かせません。
宗教法人の税務を正しく理解するために、読者が押さえておきたい判断基準は次の3つです。
- 収入の性質:宗教活動に伴う喜捨金なのか、商品やサービスの対価なのか。
- 資産の用途:宗教活動に専ら使用しているのか、商業活動や第三者への貸付けにも使用しているのか。
- お金の帰属先:宗教法人の収入なのか、住職や神主など個人の給与・所得なのか。
この3つを区別すれば、宗教法人の非課税制度の仕組みと、課税されるケースが見えてきます。制度の適用を判断する際には、国税庁の令和8年版「宗教法人の税務」、文化庁の運営ガイドブック、地方税法などの公的資料を確認することが大切です。
宗教法人の非課税をめぐる議論では、制度そのものの是非だけでなく、適正な会計管理や透明性の確保も重要な論点です。宗教活動を守る制度と、公平な税負担を両立させるためには、非課税の対象と課税の例外を正確に理解することが欠かせません。