佐川宣寿氏は2026年現在、どのような仕事をしているのでしょうか。財務省の元理財局長であり、2018年に国税庁長官を辞任した佐川氏について、2026年には新たな再就職先が明らかになり、再び注目を集めています。
特に話題となっているのが、2026年6月12日付で就任した岩谷瓦斯の社外取締役と、2025年に報じられた株式会社新日本科学の顧問という肩書です。一方、森友学園問題では、公文書改ざんをめぐる責任や赤木俊夫さんが残した「赤木ファイル」、国会での証人喚問など、現在も検証が続く問題が残っています。
【2026年最新】佐川宣寿の現在の仕事は?岩谷瓦斯の社外取締役に就任
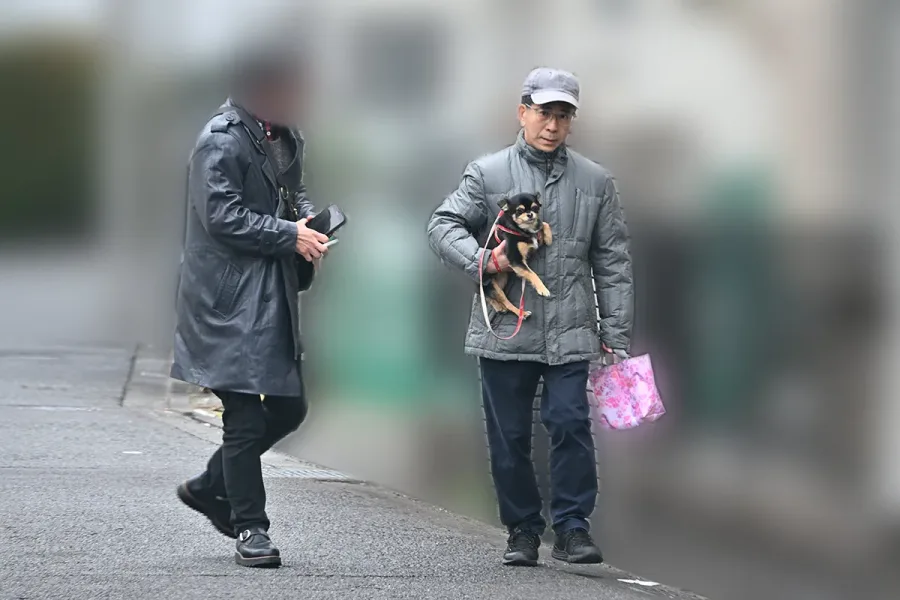
2026年の佐川宣寿氏の再就職をめぐる最大のニュースは、岩谷産業グループの岩谷瓦斯で社外取締役に就任したことです。
2026年7月1日配信の「週刊文春」は、佐川氏が岩谷瓦斯の社外取締役に就任したと報道しました。加えて、岩谷瓦斯の公式ウェブサイトでも役員として佐川氏の名前が掲載されています。
岩谷瓦斯の社外取締役に就任したのはいつ?就任日は2026年6月12日です。岩谷瓦斯の会社概要には、社外取締役(非常勤)として「佐川 宣寿」と記載されています。同社の2026年6月12日現在の役員情報で確認できる内容です。
ここで注意したいのは、佐川氏が就任したのは岩谷産業本体ではなく、その100%子会社である岩谷瓦斯だという点です。
岩谷産業はLPガスや水素などを扱う大手エネルギー企業です。岩谷瓦斯は酸素、窒素、水素、炭酸ガスなどの高圧ガスや液化ガスの製造・販売を手がけています。
岩谷産業が説明した佐川氏の就任理由週刊文春の取材に対し、親会社の岩谷産業は佐川氏の選任理由について、次のように説明しています。
「同氏の経験・専門性、独立性等を確認したうえで、企業価値向上に貢献いただけるものと考え、選任したものです」
つまり、会社側が公に説明した理由は、佐川氏の行政経験や専門性、独立性などを評価したというものです。
ただし、この説明だけでは、具体的にどのような経営課題を担当するのか、どの分野で助言するのかまでは分かりません。また、社外取締役は通常、日常的な業務執行を担う役職ではなく、経営の監督や意思決定への助言などを担う立場です。
今回の人事では、企業側が説明する専門性と、森友学園問題における行政責任への評価をどう両立させるのかが、企業統治の観点から問われています。
【再就職先を調査】新日本科学の顧問と2026年の役員就任
佐川氏の再就職先として、岩谷瓦斯より先に報道されたのが、鹿児島市に本社を置く株式会社新日本科学です。
2025年6月18日配信の週刊文春は、佐川氏が東証プライム上場企業である新日本科学の顧問に就任していたと報じました。
新日本科学ではいつから顧問を務めている?同誌の記事によると、社内関係者は2023年冬ごろから佐川氏を社内で見かけるようになったと証言しています。顧問として社内に出入りし、役員らと交流していたという内容です。
また、同社に顧問就任の経緯を尋ねたところ、詳細については個人情報に関わるため回答できないとの説明があったと報じられています。
したがって、新日本科学の顧問就任は報道によって明らかになった情報であり、岩谷瓦斯の社外取締役のように公式の役員一覧で確認できる肩書とは、情報の性質が異なります。
2026年には岩谷瓦斯以外の企業人事も報道2026年7月1日の週刊文春は、佐川氏が同年に新たに老舗企業2社の役員に就任したと報じ、そのうちの1社として岩谷瓦斯を取り上げました。
同記事の無料公開部分では、もう1社の詳細は明らかにされていません。そのため、企業名や役職を含めた全容については、公開された情報だけでは判断できません。
2026年11月時点で整理すると、佐川氏の民間での活動については、新日本科学の顧問という報道と、岩谷瓦斯の社外取締役という公式掲載情報が重要な確認材料になります。
【経歴・年表】佐川宣寿はどんな官僚だった?国税庁長官辞任まで
佐川宣寿氏は1957年11月6日生まれ、福島県出身の元財務官僚です。1982年に大蔵省(現在の財務省)へ入省し、国税行政や財政政策に関わる要職を経験してきました。
2017年7月には国税庁長官に就任。しかし、森友学園への国有地売却をめぐる国会答弁と公文書改ざん問題が深刻化し、2018年3月9日に辞任しました。
佐川宣寿の主な経歴と転換点| 時期 | 出来事・役職 | 主な内容 |
|---|---|---|
| 1957年 | 出生 | 福島県出身 |
| 1982年 | 大蔵省入省 | 国家公務員としてキャリアを開始 |
| 2013年 | 大阪国税局長 | 国税行政の幹部を経験 |
| 2016年 | 財務省理財局長 | 国有財産行政などを担当 |
| 2017年7月5日 | 国税庁長官に就任 | 財務省の幹部から国税行政のトップへ |
| 2018年3月9日 | 国税庁長官を辞任 | 森友学園問題をめぐる責任を踏まえて退職 |
| 2018年3月27日 | 国会で証人喚問 | 衆参両院の予算委員会で証言 |
| 2023年冬ごろ | 新日本科学の顧問 | 2025年に週刊文春が報道 |
| 2026年6月12日 | 岩谷瓦斯の社外取締役 | 会社公式サイトの役員欄に掲載 |
経歴を振り返ると、佐川氏は国税庁長官に就任する前から財務省の中枢で国有財産行政を担っていた人物です。
そのため、森友学園問題では単なる国会答弁の担当者ではなく、国有地処分をめぐる行政組織の責任者として注目されました。
国税庁の歴代幹部名簿でも、佐川氏の長官在任期間は2017年7月5日から2018年3月8日までと記録されています。翌3月9日に辞職したことは、当時の報道でも確認できます。
【森友学園問題の経緯】財務省理財局長として何を問われたのか
佐川氏の名前が全国的に知られるようになった背景には、2017年から大きな政治問題となった森友学園への国有地売却があります。
問題の中心となったのは、大阪府豊中市の国有地が学校法人森友学園に売却された際の価格や交渉過程、そして財務省が国会に提出した決裁文書の内容が後に変更されていたことです。
8億円余りの値引きをめぐる疑問森友学園は小学校の建設を計画し、国有地を取得しました。2016年6月20日には、地下埋設物の撤去費用を差し引いた価格で売買契約が締結されています。
当時、土地の評価額と売却額の差が約8億円に上ることが大きな問題となりました。国は地下埋設物の撤去費用を控除した価格であると説明しましたが、その算定の妥当性や交渉過程について国会で追及が続きました。
2017年2月には、佐川氏が理財局長として国会答弁を行い、森友学園との価格交渉記録などについて説明しました。しかし、その後、財務省が保管していた文書の存在や内容が明らかになり、答弁と実際の記録との食い違いが問題になりました。
2018年に発覚した公文書改ざん問題2018年3月、財務省は森友学園案件に関する決裁文書が改ざんされていたことを認めました。
財務省が同年6月4日に公表した調査報告書によると、2017年2月下旬から4月にかけて、森友学園案件に関連する14件の決裁文書で改ざんが行われていました。
報告書は改ざんの主な目的について、国会審議でさらなる質問につながる材料をできる限り少なくすることだったと認定しています。
加えて、責任の所在についても明確に記載しています。
財務省の調査報告書は、当時の理財局長が改ざんの方向性を決定づけたと認定した。
報告書では、当時の理財局長について、決裁文書の改ざんや応接録の廃棄の方向性を決定づけた責任があると指摘しました。佐川氏は当時の理財局長であり、停職3月相当の懲戒処分に相当すると判断されています。
この問題は、行政文書の正確性だけでなく、国会に対する行政機関の説明責任や組織内部の意思決定のあり方を問うものとなりました。
【赤木俊夫と赤木ファイル】佐川宣寿の責任をめぐる重要資料
森友学園問題を考えるうえで欠かせないのが、近畿財務局の職員だった赤木俊夫さんと、彼が残したとされる「赤木ファイル」です。
赤木さんは、財務省による公文書改ざん作業に関わることを強いられた後、2018年3月7日に54歳で亡くなりました。
妻の赤木雅子さんは、夫が改ざんに至るまでの経緯や責任の所在を明らかにするため、国などを相手に訴訟を起こしました。
赤木ファイルに記録されていたもの2021年6月22日、国は赤木さんが残した資料を遺族側に開示しました。いわゆる赤木ファイルは518ページに及び、改ざん作業の経過をまとめた文書や、財務省本省と近畿財務局との間で交わされたメールなどが含まれていました。
特に注目されたのは、財務省本省から近畿財務局に送られたメールの記載です。そこには、局長からの指示により、これまでの国会答弁を踏まえて調書を修正するよう直接指示があった旨が記されていました。
また、赤木さん自身が、すでに決裁された調書を修正することに疑問を示し、問題があるとして本省側に抗議していた記録も残されています。
ただし、ここで重要なのは、赤木ファイルに記されたメールが、佐川氏本人から直接送信されたメールという意味ではないことです。本省職員が局長の指示について近畿財務局側に伝えた内容が記録されています。
2026年4月、関連文書約14万6000ページの開示が完了森友学園問題は、2026年にも新たな資料開示をめぐって動きがありました。
共同通信の2026年4月14日の報道によると、財務省は赤木雅子さん側に7回目となる関連文書約2万8000ページを開示しました。2025年4月から続いた一連の開示で、主要文書は合計約14万6000ページに達しました。
一方で、今回の開示によって改ざんの詳しい指示系統がすべて解明されたわけではありません。
共同通信の報道では、財務省は開示対象の文書全体から佐川氏が送信したメールを確認できていないと説明しています。また、赤木さんの手記などには佐川氏の指示をうかがわせる記述があるものの、詳細な指示系統は明らかになっていないとされています。
つまり、資料の公開が進んだことと、問題の全容が解明されたことは同じではありません。2026年現在も、行政組織の中で誰がどのような判断をし、どのように指示が伝達されたのかという検証課題が残っています。
【証人喚問と辞任】佐川宣寿はなぜ国税庁長官を辞めたのか
佐川氏は2018年3月9日に国税庁長官を辞任しました。その2日後の3月11日ではなく、3月7日に赤木俊夫さんが亡くなっていたことも、当時の社会に大きな衝撃を与えました。
辞任時、佐川氏は理財局長時代の国会対応が丁寧さを欠き、国会審議の混乱を招いたこと、行政文書の管理について指摘を受けていること、決裁文書の国会提出時に担当局長だったことなどを理由に挙げました。
この時点では、財務省の正式な調査報告書はまだ公表されていません。報告書が発表されたのは2018年6月4日です。
2018年3月27日の証人喚問辞任後の2018年3月27日、佐川氏は衆参両院の予算委員会で証人喚問を受けました。
質問の中心は、決裁文書の改ざんを誰が指示したのか、いつ改ざんを認識したのか、安倍晋三首相や昭恵夫人、官邸関係者が関与していたのかという点でした。
佐川氏は、刑事訴追を受ける可能性があることを理由に、改ざんの経緯や具体的な指示について回答を控える場面を繰り返しました。テレビ朝日の報道では、証言拒否は約50回を超えたとされています。
一方、首相や官邸、総理夫人、財務大臣、政治家からの指示はなかったと証言しています。
証人喚問は、事実関係の解明を期待された場でした。しかし、核心部分の回答が控えられたことで、疑問が残る結果となりました。
証人喚問での証言と財務省調査報告書はどう違う?佐川氏は証人喚問で、刑事訴追の可能性を理由に改ざんの具体的な指示について答えませんでした。一方、財務省の調査報告書は、当時の理財局長が改ざんの方向性を決定づけたと明記しています。
ここで区別すべきなのは、証人喚問で佐川氏自身が何を証言したかという問題と、財務省の組織調査によってどのような責任認定がなされたかという問題です。
両者を混同すると、佐川氏の証言だけで公文書改ざんの責任が否定されたかのような誤解につながります。
【天下り報道を検証】佐川宣寿の再就職は何が問題なのか
佐川氏の再就職が注目される理由は、単に元官僚が民間企業で働いているからではありません。森友学園問題で行政文書の改ざんをめぐる責任が認定された人物が、退職後に企業の顧問や社外取締役という立場を得ているためです。
天下りと呼ばれる理由一般に天下りとは、官僚が退職後に民間企業や団体などの役職に就くことを指す言葉です。特に、在職中の省庁との関係や人脈を通じて再就職するケースが問題視されます。
佐川氏については、週刊文春が2025年の報道で、新日本科学の顧問就任に際して財務省OBから紹介があったとする関係者の証言を伝えています。
ただし、財務省による正式なあっせんがあったと公的に確定したわけではありません。紹介があったという報道と、国家公務員制度上の違法な再就職あっせんがあったという認定は別のものです。
企業側が説明すべきガバナンス上の論点今回の人事で重要なのは、企業が社外取締役を選ぶ際に何を基準とするのかという問題です。
社外取締役には、経営陣から独立した立場で会社の経営を監督する役割が期待されます。行政経験や政策知識は企業にとって有用な専門性になり得ますが、それだけで社会的な信頼性や適格性の評価が完了するわけではありません。
特に佐川氏の場合、財務省の調査報告書で改ざんの方向性を決定づけた責任が指摘されているため、企業側には選任理由の具体性や独立性の判断過程について、丁寧な説明が大切です。
岩谷産業が説明した選任理由は経験・専門性・独立性などでした。しかし、どのような調査や審査を実施したのか、過去の行政責任をどう評価したのかという詳細までは、公開された説明からは分かりません。
元官僚の専門知識を企業が活用すること自体と、社会的責任を十分に果たしてきたかを評価することは、分けて考える必要があります。
【佐川宣寿の現在】に関するよくある質問(FAQ)
Q1:佐川宣寿は2026年現在、何をしている?
A1:2026年6月12日付で岩谷瓦斯の非常勤社外取締役に就任しています。また、2025年には新日本科学の顧問に就任していると週刊文春が報じています。
Q2:佐川宣寿の再就職先は岩谷産業なの?
A2:正確には岩谷産業本体ではなく、同社の100%子会社である岩谷瓦斯です。岩谷瓦斯の公式会社概要に社外取締役として掲載されています。
Q3:新日本科学ではどんな仕事をしている?
A3:週刊文春は顧問として社内に出入りしていたと報じています。具体的な担当業務や報酬などの詳細は、公開情報からは確認できません。
Q4:佐川宣寿はなぜ国税庁長官を辞任した?
A4:森友学園問題をめぐり、理財局長時代の国会対応や行政文書の管理、決裁文書の国会提出時の担当局長だった責任を踏まえて、2018年3月9日に辞任しました。
Q5:佐川宣寿は証人喚問で何を証言した?
A5:2018年3月27日の証人喚問では、改ざんの具体的な指示や経緯について刑事訴追の可能性を理由に回答を控える場面が相次ぎました。一方、首相や官邸などからの指示はなかったと証言しました。
Q6:赤木ファイルには佐川氏の指示が記録されている?
A6:赤木ファイルには、局長からの指示により国会答弁を踏まえて調書を修正するよう指示があったと伝える本省職員のメールなどが記録されています。ただし、佐川氏本人が送信したメールという意味ではありません。
Q7:2026年に森友学園問題は解決した?
A7:2026年4月には主要文書約14万6000ページの開示が完了しましたが、詳しい指示系統などは明らかになっていません。資料の開示完了と問題の全容解明は別の問題です。
佐川宣寿氏は2026年現在、民間企業で新たな役職に就いています。特に注目されるのは、2026年6月12日付の岩谷瓦斯の社外取締役就任です。加えて、2025年には新日本科学の顧問として活動していることも報じられました。
一方、佐川氏の名前と切り離せないのが、森友学園問題と財務省の公文書改ざん問題です。2018年の国税庁長官辞任、証人喚問、財務省調査報告書による責任認定、赤木ファイルの開示と、問題をめぐる重要な出来事は長期間にわたって続いています。
2026年4月には主要文書の開示が完了したものの、改ざんに至る詳細な指示系統については未解明の部分が残りました。
佐川宣寿氏の現在を理解するうえで大切なのは、民間企業での再就職と、過去の行政責任を別々に評価しないことです。企業側がどのような理由で人材を選び、社外取締役としての独立性をどう担保するのか。そして、森友学園問題についてどこまで説明責任が果たされるのか。今後も企業統治と行政の透明性という2つの観点から注目されます。
主な確認資料: 財務省の2018年調査報告書、国税庁の歴代幹部名簿、岩谷瓦斯の会社概要、週刊文春の2025・2026年報道、共同通信の2026年4月14日報道。