妊娠が分かると、赤ちゃんを迎える喜びとともに気になり始めるのが、お金の問題です。「出産前にいくら貯金しておけば安心?」「夫婦で100万円あれば足りる?」「出産育児一時金が50万円もらえるなら、出産費用はほとんどかからないのでは?」と疑問を抱く人も多いでしょう。
2026年現在、厚生労働省が公表した2024年度の正常分娩における出産費用の全国平均は519,805円(約52万円)です。出産育児一時金は原則50万円ですが、実際には個室料金や入院中のサービス費用などが加わり、追加負担が発生するケースもあります。加えて、産休・育休中の収入減、妊娠中の通院費、赤ちゃんの準備用品、出産後の生活費まで考慮しなければなりません。
【まず結論】出産前の貯金目安は夫婦で100万〜150万円!安心できる金額はいくら?
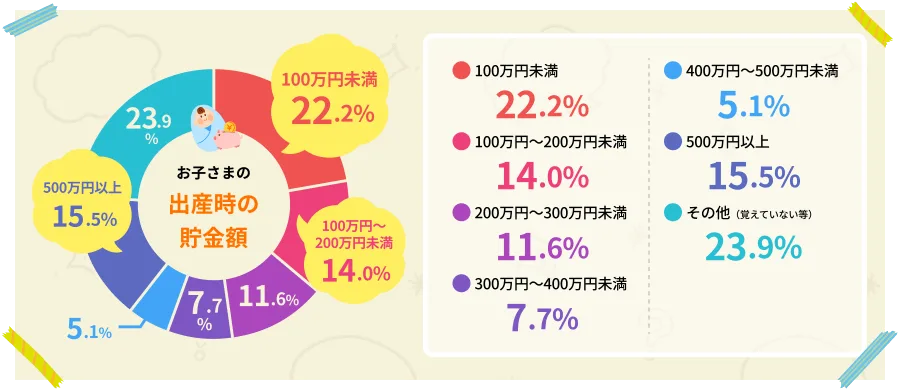
出産前の貯金額に全国共通の正解はありません。しかし、出産費用だけでなく、産休・育休中の収入減と赤ちゃんを迎える準備費用まで考えると、夫婦で100万〜150万円程度を一つの現実的な目標にする方法があります。
特に、共働きであっても、出産する側の収入が一時的に減ることや、育児休業給付金の振り込みまで時間がかかることを考慮する必要があります。
出産前の貯金額は家計状況によって変わる目安を考える際は、現在の貯金額だけでなく、毎月の生活費、勤務先の休業制度、育休を取得する期間、出産する医療機関の料金などを確認します。
- 50万〜80万円:生活防衛資金を別に確保できており、休業中の収入減が小さい家庭の追加準備資金の目安。
- 100万〜150万円:出産費用、育児用品、収入減、生活費予備費を総合的に考えた基本的な目標。
- 150万〜200万円以上:住宅ローンや家賃の負担が大きい家庭、長期育休を予定している家庭、収入が一人分になる可能性がある家庭の安心目標。
これらは公的な平均貯蓄額ではなく、費用構造から考えた家計管理上の目安です。すでに十分な生活防衛資金がある家庭と、貯金を一から積み立てる家庭では、必要な追加資金も異なります。
出産前の貯金平均額はどのくらい?「出産前の貯金平均額」を調べる際に注意したいのが、妊娠中の家庭に限定した貯蓄額と、一般世帯の金融資産額は別の指標だという点です。
出産前にいくら貯金していたかについて、全国の家庭を同じ条件で比較できる公的な統一基準はありません。民間アンケートの結果も、調査対象や回答者の年齢、世帯年収、第一子か第二子かによって変わります。
そのため、他の家庭の貯金額に合わせるよりも、自分たちの家計で必要な支出を積み上げていくことが大切です。
夫婦で決めておきたい3つのお金のルール共働き夫婦の場合、出産準備資金をどちらが負担するかだけでなく、出産後の家計をどう運営するかも話し合っておきましょう。
- 出産・育児専用の貯金口座を用意する。
- 産休・育休中の収入減を夫婦それぞれの収支に反映する。
- 出産後も最低限残しておきたい生活防衛資金を決める。
出産費用を支払った結果、家庭の貯金がほぼゼロになる状態は避けたいところです。出産のための資金と、急な病気や失業などに備える生活防衛資金は、できるだけ分けて管理しましょう。
【2026年最新データ】出産費用52万円と出産育児一時金50万円の仕組みを解説
出産前の貯金を考えるうえで、最初に確認したいのが分娩費用と公的給付の関係です。
2024年度の正常分娩費用は全国平均519,805円厚生労働省が公表した2024年度の出産費用データによると、正常分娩の平均費用は519,805円でした。
年度別に見ると、以下のように上昇しています。
- 2022年度:約48万2,294円
- 2023年度:約50万6,540円
- 2024年度:約51万9,805円
2022年度から2024年度までの2年間で、平均費用は約3万7,500円上昇しています。
ここで注意したいのは、この約52万円という数字が、妊婦が実際に支払うすべての費用ではないことです。厚生労働省の集計上、室料差額、産科医療補償制度の掛金、その他の費用は除かれています。
出産育児一時金50万円はどのように支給される?出産育児一時金は、公的医療保険に加入している人が出産した際、原則として子ども1人につき50万円が支給される制度です。2023年4月に従来の42万円から50万円へ引き上げられました。
代表的なのが「直接支払制度」です。これは、加入している健康保険などから出産育児一時金が医療機関へ直接支払われる仕組みです。
例えば、出産費用の総額が60万円だった場合、50万円が医療機関に支払われれば、原則として窓口で必要になるのは差額の10万円です。
反対に、出産費用が45万円だった場合は、原則として差額の5万円を保険者に申請できます。実際の支給額や手続きは加入先や出産施設によって確認が必要です。
出産育児一時金があれば自己負担ゼロになるわけではないここで見落としたくないのが、出産費用と妊婦合計負担額の違いです。
厚生労働省の資料では、2025年3月請求分における正常分娩の平均妊婦合計負担額は599,342円でした。同月の出産育児一時金の平均支給額500,297円との差額は99,045円です。
つまり、出産育児一時金が50万円に引き上げられた後も、実際の妊婦負担額には約10万円の差が生じる状況が確認されています。このデータでは、妊婦合計負担額が一時金を上回った割合は83%でした。
50万円という給付額だけを見て、出産費用の自己負担をゼロと想定するのは危険です。医療機関から提示される見積もりでは、必ず最終的な支払総額を確認しましょう。
【地域差を徹底比較】出産費用は東京と地方で約24万円も違う!
出産費用は全国一律ではありません。同じ正常分娩でも、都道府県や医療機関によって費用に大きな違いがあります。
厚生労働省の2024年度データでは、最も平均費用が高かったのは東京都、最も低かったのは熊本県でした。
都道府県別の出産費用と全国平均| 比較項目 | 金額・データ | 家計への影響 |
|---|---|---|
| 全国平均 | 519,805円 | 約52万円を基本予算にする |
| 東京都 | 648,309円 | 全国平均より約12.9万円高い |
| 神奈川県 | 586,664円 | 全国平均より約6.7万円高い |
| 愛知県 | 534,767円 | 全国平均より約1.5万円高い |
| 大阪府 | 492,842円 | 全国平均より約2.7万円低い |
| 北海道 | 453,579円 | 全国平均より約6.6万円低い |
| 熊本県 | 404,411円 | 全国平均より約11.5万円低い |
| 東京都と熊本県の差 | 243,898円 | 地域によって必要資金が大きく変わる |
| 出産育児一時金 | 原則500,000円 | 医療機関への直接支払制度を利用可能 |
| 2025年3月の妊婦合計負担額の全国平均 | 599,342円 | 一時金との差額は約9.9万円 |
※出産費用は厚生労働省の2024年度正常分娩データ。妊婦合計負担額は2025年3月請求分のデータであり、年度平均とは異なります。
出産費用の地域差が生まれる理由地域差の背景には、医療機関の施設形態、入院環境、分娩に関するサービス、地域の医療提供体制などがあります。
例えば、個室を利用する場合には室料差額が加算されることがあります。また、無痛分娩、食事や産後ケアのオプションなどを選択すれば、通常の分娩費用とは別に支出が発生する可能性があります。
そのため、都道府県別平均だけで出産施設を決めるのではなく、希望する分娩方法や入院環境を含めて比較することが大切です。
出産施設を決める前に確認したい項目厚生労働省が運営する「出産なび」では、全国の出産施設について費用やサービス内容を確認できます。
- 正常分娩の基本料金
- 入院日数と入院料
- 個室や差額ベッド代
- 無痛分娩を希望した場合の追加料金
- 時間外・休日・深夜の加算
- 食事や産後ケアなどのサービス料金
- 出産育児一時金の直接支払制度への対応状況
特に、初めての出産では追加料金を見落としやすいため、通常料金だけでなく、想定される総額を医療機関に確認しておきましょう。
【見落とし厳禁】産休・育休中の収入減と出産手当金・育児休業給付金
出産前の貯金で大きな割合を占めるのが、産休・育休中の収入変化です。
出産費用は一度の支払いですが、休業による収入減は数か月から1年以上続く可能性があります。特に、夫婦のどちらかの収入に家計が大きく依存している場合は、事前の試算が欠かせません。
産休中は出産手当金が支給される会社の健康保険などの被保険者本人が出産のために仕事を休み、給与の支払いを受けない場合には、出産手当金の対象になります。
支給対象期間は、原則として出産予定日以前42日から出産翌日以後56日までのうち、実際に仕事を休んだ期間です。双子などの多胎妊娠では産前期間が98日になります。
支給額は、原則として支給開始前12か月間の標準報酬月額の平均を基準に計算した標準報酬日額の3分の2相当額です。
例えば、標準報酬月額が30万円程度の場合、単純計算では1日当たり約6,667円が目安になります。実際の支給額は休業日数や標準報酬月額などによって変わります。
なお、出産手当金は会社の健康保険などの被保険者本人が対象となる制度です。配偶者の扶養に入っている人や国民健康保険加入者は、原則として同じ仕組みの給付対象にはなりません。
育休中は育児休業給付金が支給される育児休業中には、雇用保険から育児休業給付金が支給される場合があります。
厚生労働省によると、基本的な支給率は次のとおりです。
- 育休開始から180日目まで:休業開始時賃金の67%
- 181日目以降:休業開始時賃金の50%
例えば、休業開始前の賃金が月30万円だった場合、単純計算では最初の180日間は約20万1,000円、その後は約15万円が支給額の目安になります。
ただし、実際の支給額には上限があり、休業中に賃金が支払われた場合などには調整されることがあります。
2025年4月から始まった出生後休業支援給付金にも注目2026年の家計計画で押さえておきたいのが、2025年4月に創設された「出生後休業支援給付金」です。
一定期間内に夫婦ともに14日以上の育児休業を取得するなどの条件を満たした場合、最大28日間、従来の育児休業給付に加えて休業開始時賃金の13%相当額が支給されます。
育児休業給付金の67%と合わせると、給付率は80%になります。
加えて、育児休業中は一定の条件のもとで健康保険料・厚生年金保険料が免除され、育児休業等給付は非課税です。このため、手取りベースでは休業前の収入のほぼ10割相当になる場合があります。
ただし、給付上限や対象要件があり、誰でも自動的に満額を受け取れるわけではありません。
産休・育休中に必要な貯金額の計算方法収入減に備えるときは、給与の額面だけでなく、実際に家計で使える金額を基準に計算します。
基本となるのは次の式です。
休業中の収入不足額=通常時の世帯手取り収入-休業中の世帯手取り収入
必要な予備資金=月々の収入不足額×収入減が続く月数
例えば、通常時の世帯手取り収入が月45万円、休業中が月38万円なら、毎月の不足額は7万円です。6か月続く場合は42万円の資金を確保する必要があります。
ここで注意したいのが、給付金の支給時期です。出産手当金や育児休業給付金は、通常の給与と同じタイミングで毎月受け取れるとは限りません。申請や審査、勤務先の手続きによって入金まで時間がかかる場合があります。
制度上の受給予定額だけでなく、実際に振り込まれるまでの生活費も準備しておきましょう。
【妊娠・出産準備費用】赤ちゃん用品はいくら必要?使える公的支援も紹介
出産費用と休業中の収入減以外にも、妊娠中から出産後にかけてさまざまな支出があります。
妊婦健診、マタニティ用品、入院準備、ベビーベッド、ベビーカー、肌着、おむつなど、必要なものを一つずつ準備していくと、想像以上の金額になることもあります。
赤ちゃんの出産準備品にかかる費用2026年3月にベビー用品レンタル専門店のナイスベビーが公表した、出産経験のある先輩ママ100人を対象とした調査では、出産準備費用の総額は約26万6,000円でした。
内訳は次のとおりです。
- 赤ちゃん用品:約16万2,000円
- マタニティ用品・入院準備用品:約3万6,000円
- 妊婦健診・出産費用の自己負担:約6万8,000円
ただし、これは民間事業者による100人規模の調査を基にした参考値であり、全国の妊婦の平均支出を示す公的統計ではありません。
特に赤ちゃん用品は、購入方法によって大きく変わります。ベビーカーやベビーベッドなどの大型用品をすべて新品でそろえる家庭と、レンタルやお下がりを活用する家庭では支出額が異なります。
出産前に準備したい赤ちゃん用品最初からすべての商品を購入する必要はありません。まずは出産直後から必要になるものを優先しましょう。
赤ちゃんの基本用品
- 新生児用の肌着・ベビー服
- おむつ・おしりふき
- ベビーバス・沐浴用品
- 哺乳瓶・授乳関連用品
- ベビー布団・寝具
- ガーゼ・タオル類
大型育児用品
- ベビーカー
- チャイルドシート
- ベビーベッド
- 抱っこひも
大型用品は価格が高くなりやすいため、使用期間や生活環境を考えて選ぶことがポイントです。例えば、車を使わない家庭ではチャイルドシートの必要性や購入時期が異なります。
妊婦健診の費用は自治体の助成を確認する妊娠中は定期的な妊婦健診が必要です。健診費用については市区町村が公費負担を実施しています。
厚生労働省が公表した2024年度の調査によると、妊婦1人当たりの妊婦健診に対する公費負担額の全国平均は109,730円でした。
ただし、公費負担の内容や対象となる検査は自治体によって異なります。基準外の検査、追加検査、通院時の交通費などは自己負担になる場合があります。
妊娠が分かったら、母子健康手帳の交付とともに、自治体の妊婦健診受診票や助成内容を確認しておきましょう。
2025年4月開始の妊婦のための支援給付2026年に妊娠・出産を迎える家庭が確認しておきたい制度に、こども家庭庁が所管する「妊婦のための支援給付」があります。
この制度は2025年4月から法律に基づく制度として実施されており、基本的な支給内容は次のとおりです。
- 妊婦給付認定後:5万円
- 妊娠している子どもの人数の届出後:子どもの人数×5万円
単胎妊娠の場合、合計10万円が支給される仕組みです。双胎妊娠の場合は、2人分の届出後の給付が10万円となり、合計15万円になります。
給付を受けるには市区町村への申請などが必要です。申請時期や具体的な手続きについては自治体の窓口で確認しましょう。
2026年の出産費用無償化はどうなっている?2026年は、出産費用に関する公的支援の見直しも重要なテーマになっています。
厚生労働省では、標準的な出産費用の自己負担無償化に向けた制度設計を進めています。2026年10月1日には「妊娠・出産・産後における診療やケアの内容等に関する検討会」の初会合が開催され、出産時の診療・ケアの内容や医療機関の体制などについて議論が始まりました。
ただし、2026年11月1日時点では、新しい給付体系の具体的な内容や適用条件がすべて確定したわけではありません。今後の制度設計によって負担の仕組みが変わる可能性はありますが、現時点の貯金計画では、従来の出産育児一時金50万円を基準に考えることが現実的です。
【必要額の計算方法】出産前の貯金を効率よく増やす5つの方法
出産前に必要な金額が分かったら、次は具体的な貯金計画を立てます。
大切なのは、出産費用だけを目標にするのではなく、妊娠中から産後までの家計を一つの期間として考えることです。
出産前に必要な貯金額の計算式必要額は、次の計算式で整理できます。
出産前に必要な貯金額
=出産費用の自己負担額
+妊娠中の自己負担費用
+赤ちゃん・マタニティ用品の準備費用
+産休・育休中の収入不足額
+出産後の生活費予備費
-確実に受け取れる給付金・助成金
ただし、給付金を差し引く場合は、実際の入金時期も考慮します。支給が後になる場合は、一時的に必要となる手元資金を別に確保しておくと安心です。
夫婦2人の貯金目標をシミュレーション例えば、毎月の生活費が25万円の夫婦を想定します。出産後の生活費として3か月分の75万円を確保し、その他の費用を次のように仮定します。
- 出産時の追加負担:10万円
- 妊婦健診・妊娠中の自己負担:5万円
- 赤ちゃん・マタニティ用品:16万円
- 休業中の収入不足:20万円
- 出産後の生活費予備費:75万円
この場合、必要な資金は合計126万円です。
これは全国平均を示すものではなく、計算方法を理解するためのモデルケースです。実際の必要額は、出産施設、自治体の助成、育休期間、世帯収入、現在の生活防衛資金などによって変わります。
こうした計算から、100万〜150万円を一つの貯金目標にする考え方が導き出せます。
方法1:毎月の先取り貯金を始める出産までの期間が分かったら、必要額を残りの月数で割り、毎月の積立額を決めます。
例えば、あと10か月で100万円を貯めたい場合、毎月10万円が必要です。あと20か月ある場合は、毎月5万円で達成できます。
給与が入ったタイミングで一定額を別口座に移す先取り貯金なら、日々の生活費と出産準備資金を分けて管理できます。
方法2:出産費用の見積もりを早めに確認する分娩施設の料金表を確認し、出産育児一時金を差し引いた実際の負担額を計算します。
特に、無痛分娩や個室を希望する場合は、通常の分娩費用とは別に追加費用が発生する可能性があります。
出産施設の変更が可能な時期であれば、サービス内容と総額を比較することも家計管理の一つです。
方法3:ベビー用品は購入するものと借りるものを分ける赤ちゃん用品をすべて新品でそろえる必要はありません。
ベビーベッドやベビーカーなど、使用期間や保管スペースを考慮してレンタルを選べる商品もあります。一方、肌着や衛生用品など、衛生面を重視したいものは新品を選ぶなど、優先順位をつけることが大切です。
出産祝いでいただける可能性がある商品も、購入前に夫婦や家族で確認しておきましょう。
方法4:自治体の給付金や助成を漏れなく申請する妊婦のための支援給付、妊婦健診の公費負担、自治体独自の出産・子育て支援などを確認します。
自治体によっては、産後ケア、育児用品購入支援、子育て関連サービスの利用助成などを実施している場合もあります。
利用できる制度を把握しておけば、必要な貯金額を現実に即して調整できます。
方法5:出産後の固定費を見直す出産後は、おむつやミルクなどの育児費用に加えて、家計の支出構造も変わります。
出産前の段階で、通信費、保険料、サブスクリプション、車関連費用などを見直しておくと、毎月の支出を抑えやすくなります。
ただし、必要な医療保障や生活上の安全に関わる支出まで無理に削る必要はありません。固定費の見直しは、継続して利用していないサービスや重複している契約から始めるとよいでしょう。
【プロの結論】貯金額よりも「出産後にお金が残る仕組み」を作る出産前の家計管理で最も大切なのは、貯金残高の数字だけを追いかけないことです。
出産時に100万円を持っていても、その全額を使い切ってしまえば、産後の急な出費に対応できません。反対に、出産費用を抑えられ、休業中の収入も安定して確保できる家庭なら、必要以上に大きな貯金目標を設定する必要もありません。
判断基準は次の3つです。
- 出産前:分娩費用と準備用品の支払いに対応できるか。
- 産休・育休中:給付金の入金が遅れても生活費を確保できるか。
- 出産後:予想外の医療費や育児費用が発生しても、生活防衛資金が残るか。
この3点を満たす資金計画を作ることが、数字だけの貯金目標よりも実用的な備えになります。
【出産前の貯金目安】に関するよくある質問(FAQ)
Q1:出産前の貯金は100万円あれば足りますか?
A1:100万円は一つの目標になります。ただし、出産施設の料金、赤ちゃん用品、産休・育休中の収入減、出産後の生活費によっては不足する可能性があります。生活防衛資金を別に確保できるかも確認しましょう。
Q2:夫婦で出産前にいくら貯金しておくのが理想ですか?
A2:100万〜150万円程度を基本的な目標にし、収入減が大きい場合や長期育休を取得する場合は150万〜200万円以上を検討するとよいでしょう。家庭の生活費と休業中の収入を基準に調整してください。
Q3:出産育児一時金50万円があれば出産費用は無料になりますか?
A3:必ずしも無料にはなりません。2024年度の正常分娩費用は全国平均約52万円であり、室料差額などを含めると実際の妊婦負担額はさらに増える場合があります。
Q4:産休・育休中は収入がゼロになりますか?
A4:一定の条件を満たす会社員などは、出産手当金や育児休業給付金を受け取れます。2025年4月からは出生後休業支援給付金も創設されています。ただし、加入保険や雇用保険の資格、休業取得条件によって受給できる制度が異なります。
Q5:赤ちゃんの出産準備にはいくら必要ですか?
A5:購入する用品やレンタルの利用状況によって変わります。2026年の民間調査では出産準備費用の総額約26万6,000円という結果もありますが、全国共通の相場ではありません。必要な用品を優先順位別に整理して準備することが大切です。
Q6:出産前に貯金が少ない場合はどうすればよいですか?
A6:まず出産施設の見積もり、自治体の妊婦健診助成、妊婦のための支援給付、勤務先の休業制度を確認しましょう。大型育児用品のレンタルやお下がりの活用も有効です。家計だけで対応するのが難しい場合は、自治体の妊娠・出産相談窓口で利用できる支援を相談してください。
2026年の出産前貯金目安は、夫婦で100万〜150万円程度を一つの基準として考えると、計画を立てやすくなります。長期の育休や収入減が見込まれる家庭では、150万〜200万円以上を目標にする方法もあります。
2024年度の正常分娩費用は全国平均519,805円で、出産育児一時金は原則50万円です。しかし、地域差や個室料金、追加サービスなどによって実際の自己負担額は変わります。
加えて、妊婦健診、赤ちゃんの準備用品、産休中の出産手当金、育休中の育児休業給付金、出産後の生活費予備費まで含めて計算する必要があります。
大切なのは、周囲の家庭の貯金額に振り回されず、夫婦の収入と支出に合わせて無理のない目標を設定することです。
出産前から給付制度を確認し、必要な用品を計画的に準備し、産後にも一定の貯金を残せる家計を整えておきましょう。それが、赤ちゃんとの新しい生活を安心して迎えるための現実的な備えになります。
主な根拠資料: 厚生労働省「出産育児一時金等について」「出産費用の状況等について」「Q&A~育児休業等給付~」、こども家庭庁「妊婦のための支援給付」、2026年10月の出産費用制度見直しに関する検討会資料、ナイスベビー2026年調査。