生活保護不正受給とは、収入や資産などについて虚偽の申告をしたり、必要な届出を意図的に怠ったりして、本来受け取るべき金額を超えて生活保護費を受給することです。代表的なケースには、就労収入の未申告、年金や親族からの仕送りの申告漏れ、預貯金・生命保険などの資産を隠して受給する行為があります。
2026年11月現在、生活保護法では、不正な手段による受給について第78条に基づく費用徴収と最大40%の加算徴収、第85条に基づく刑事罰が定められています。一方、悪意のない申告遅れや、急迫した事情によって資産をすぐに利用できなかったケースなどは、第63条による費用返還として扱われる場合もあります。両者の違いを理解するには、申告義務、福祉事務所の調査、受給者の事情を分けて考える必要があります。
【基本知識】生活保護不正受給とは何か?申告義務と制度の仕組み
生活保護は、生活に困窮する人に対して、健康で文化的な最低限度の生活を保障し、自立を助長するための社会保障制度です。生活保護法第1条が制度の目的を定め、第4条では利用できる資産や能力などを活用することを基本原則としています。
保護費は、世帯ごとの最低生活費と収入を比較して決定されます。給与や年金などの収入が増えれば、その内容に応じて支給額が調整されます。そのため、収入があること自体が不正なのではありません。
問題になるのは、収入や資産の状況を正しく申告せず、本来の支給額を超える保護費を受け取る行為です。積極的に虚偽の申告をする場合だけでなく、必要な情報を意図的に隠す行為も対象になり得ます。
生活保護法第61条が定める届出義務生活保護法第61条では、受給者に対して、収入や支出など生計の状況に変化があった場合、居住地や世帯構成に変更があった場合に、速やかに福祉事務所などへ届け出る義務を定めています。
具体的には、次のような変化が申告の対象になります。
- 新しく仕事を始めて給与を受け取るようになった。
- アルバイトや日雇い労働で収入を得た。
- 年金や各種手当の受給が始まった。
- 親族から定期的な仕送りを受けるようになった。
- 保険金や交通事故の補償金などを受け取った。
- 世帯員が転入・転出した。
- 預貯金や不動産などの資産状況に変更が生じた。
重要なのは、収入が少額であっても、申告が不要になるとは限らないことです。収入として認定されるか、控除や例外が適用されるかは、その後に福祉事務所が判断します。
厚生労働省も、生活保護の申請時や受給中の手続きで、世帯の収入、資産、年金、仕送りなどを確認する仕組みを案内しています。
【具体例】生活保護不正受給の典型例と見落としやすい申告漏れ
厚生労働省の不正受給に関する統計では、就労収入の無申告や過少申告が大きな割合を占めています。ただし、問題となるのは給与だけではありません。日常生活の中で受け取るお金や資産の変化も、申告の対象になる場合があります。
1.就労収入・アルバイト代の未申告代表的なのが、仕事で得た給与を福祉事務所に申告しないケースです。
例えば、生活保護を受給しながらパート勤務を始めた人が、毎月の給与を受け取っているにもかかわらず、収入申告書に記載しない場合です。
対象となる収入には、正社員の給与だけでなく、アルバイト、日雇い労働、内職、自営業などによる収入も含まれます。
現金手渡しだから申告しなくてよい、短期間の仕事だから問題ない、といった考え方は正しくありません。
一方、働いて収入を得ること自体は禁止されていません。必要経費や基礎控除などが認められるため、収入を申告したからといって給与の全額がそのまま保護費から差し引かれるわけでもありません。
2.年金・仕送り・贈与の申告漏れ給与以外にも、年金や親族からの援助は重要な確認対象です。
- 老齢年金:新たに受給が始まった年金や遡及して支給された年金。
- 障害年金・遺族年金:受給資格の取得や支給開始による収入の変化。
- 親族からの仕送り:毎月の生活費や定期的な金銭援助。
- 贈与:親族や知人から受け取った金銭。
- 保険金:生命保険の解約返戻金や入院給付金など。
仕送りや贈与については、原則として収入認定の対象になるものがあります。ただし、金銭の性質や目的によっては収入認定から除外される場合もあります。
したがって、親から一度だけ生活費を受け取った場合でも、自分だけで申告不要と判断せず、福祉事務所に相談することが大切です。
3.預貯金・不動産・生命保険などの資産の未申告預貯金や不動産、生命保険などの資産を隠して申告することも、問題になる典型例です。
生活保護は資産の活用を基本とする制度であり、利用できる預貯金や土地、家屋、保険の解約返戻金などは調査対象になります。
ただし、資産を持っているだけで直ちに不正受給になるわけではありません。居住用不動産の保有が認められる場合や、一定の条件で生命保険を継続できる場合もあります。
また、受給開始後に保護費を節約してできた預貯金についても、使用目的が生活保護制度の趣旨に沿う場合には、保有が認められることがあります。厚生労働省の実施要領では、教育費や将来の自立更生に必要な費用などを考慮する取扱いが示されています。
つまり、預貯金があることと、不正に資産を隠して保護を受けることは別の問題です。資産の取得経緯、金額、使途、申告状況などを総合的に判断する必要があります。
【2026年最新統計】生活保護不正受給の件数・金額と発覚の実態
厚生労働省が公表した最新の全国統計2026年1月の厚生労働省「令和7年度全国厚生労働関係部局長会議資料」には、生活保護法第78条に基づく不正受給の状況が掲載されています。
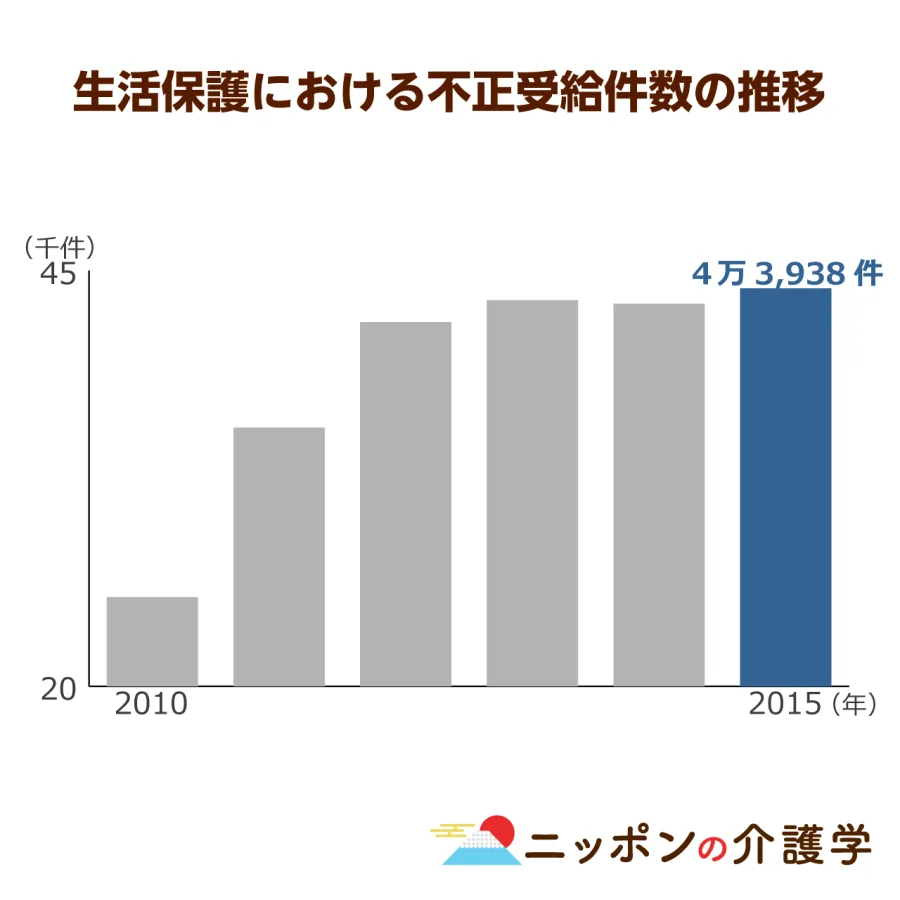
同資料で確認できる最新年度は令和6年度です。全国の不正受給件数は25,907件、金額は約114億円でした。1件当たりの金額は約44万円です。
年度別の推移を見ると、令和5年度には23,786件だった件数が、令和6年度には25,907件へ増加しています。
令和6年度の主な内訳は、次のとおりです。
- 稼働収入の無申告:13,357件(51.6%)
- 稼働収入の過小申告:2,559件(9.9%)
- 各種年金等の無申告:3,199件(12.3%)
- 保険金等の無申告:540件(2.1%)
- 預貯金等の無申告:292件(1.1%)
就労収入の無申告だけで全体の半数を超えています。過小申告や年金の無申告を加えると、これら3項目だけで全体の約73.8%を占めます。
この数字から見えてくるのは、不正受給の問題が、特殊な資産隠しだけでなく、日常的な就労や収入申告に深く関係しているという実態です。
不正受給はどのような経緯で発覚するのか令和6年度の発見契機では、照会・調査が22,962件、全体の88.6%を占めました。一方、通報・投書による発見は1,599件、6.2%です。
つまり、不正受給は近隣住民からの通報だけで発覚するものではありません。行政機関が保有する情報や関係機関への照会によって、申告内容と実際の収入状況の食い違いが明らかになるケースが多いのです。
なお、厚生労働省の被保護者調査は、生活保護を受給する世帯や人員などを把握する統計です。不正受給件数は別の生活保護法施行事務監査の実施結果に基づく集計であり、両者を混同してはいけません。
厚生労働省の2026年1月資料によると、令和7年10月時点の生活保護受給者数は約199万人、保護率は1.61%でした。制度の利用状況と不正受給の状況は、それぞれ異なる統計として見る必要があります。
2026年1月には京都市で不正受給容疑による逮捕事例も公表2026年1月22日、京都市は、生活保護費の不正受給に関する詐欺容疑で被保護者が逮捕されたことを公表しました。
京都市の発表によると、対象者は警備会社で働いて収入を得ていたにもかかわらず、福祉事務所に申告していなかった疑いがあります。
対象とされた期間は2023年1月31日から2024年5月31日までで、17回にわたって生活保護費を不正に受給した疑いがあり、被害額は885,239円と公表されました。
市は2025年12月23日に警察へ告発しており、2026年1月22日に逮捕されたと説明しています。
ただし、この発表は逮捕容疑に関するものであり、有罪判決が確定したことを意味しません。この事例は、就労収入の未申告が行政調査から刑事事件へ発展する可能性を示しています。
【調査の実態】福祉事務所はどのような方法で不正受給を確認するのか
生活保護の調査は、福祉事務所が独自に行うだけでなく、法律に基づいて関係機関から資料や情報を確認する仕組みになっています。
1.課税調査による所得の確認代表的な方法が、自治体の税務担当部署などと連携した課税調査です。
住民税の課税情報などから、申告された収入と実際の所得状況に違いがないかを確認します。
例えば、収入申告書には無収入と記載されている一方、課税情報では給与所得が確認された場合、福祉事務所が本人に説明を求めることがあります。
厚生労働省の監査実施要領でも、課税調査によって申告内容の虚偽が判明した場合の対応が示されています。
2.金融機関・保険会社への照会生活保護法第29条は、保護の決定や実施などに必要がある場合、銀行や信託会社などの関係機関に対して、必要な事項の報告を求めることができると定めています。
主な調査対象には、次のようなものがあります。
- 銀行口座の預貯金残高
- 複数の金融機関における預貯金の保有状況
- 生命保険の加入状況や解約返戻金
- 不動産の所有状況や課税情報
- 雇用主から確認できる勤務状況や給与情報
個人情報保護委員会も、生活保護法第29条に基づく照会について、法令に基づく場合に該当し、一定の条件の下で本人の同意なしに個人データを提供できると説明しています。
したがって、銀行口座の情報について、本人が照会に同意していないという理由だけで、福祉事務所による法定調査が一律にできなくなるわけではありません。
3.年金事務所や関係機関への照会年金や各種社会保障給付についても、受給資格や支給状況が調査対象になります。
例えば、老齢年金や障害年金の受給が始まった場合、福祉事務所が把握している収入状況と実際の給付状況を確認します。
また、雇用保険の失業給付や各種手当などについても、必要に応じて関係機関への照会が行われます。
4.家庭訪問や本人への聞き取り福祉事務所は、家庭訪問などによって生活状況を把握することもあります。
収入申告書の記載に疑問がある場合には、給与明細や通帳の写しなどの資料提出を求めたり、勤務先などの関係先を調査したりすることがあります。
調査で食い違いが見つかったからといって、その時点で直ちに不正受給が確定するわけではありません。本人から事情を聞き、収入の性質や申告状況、過去の説明などを確認した上で、適切な処理が判断されます。
【法律を比較】生活保護法63条・78条・85条の返還と罰則の違い
生活保護費の返還を求められた場合、特に重要なのが生活保護法第63条と第78条の違いです。
どちらも受け取った保護費に関係する制度ですが、適用される事情や加算徴収の有無は異なります。
生活保護法63条・78条・85条の関係整理| 法律・制度 | 適用される主なケース | 行政上の対応 | 要点 |
|---|---|---|---|
| 第61条 | 収入・世帯状況などの変化 | 速やかな届出 | 受給者の基本的な申告義務 |
| 第63条 | 資力があるにもかかわらず、急迫した事情などで保護を受給した場合 | 保護費の費用返還 | 原則として受けた保護金品相当額の範囲内で返還額を決定 |
| 第78条 | 虚偽申告や意図的な収入・資産の隠蔽など、不正な手段による受給 | 費用徴収と最大40%の加算徴収 | 悪質性や申告状況などを考慮して判断 |
| 第78条の2 | 第78条などに基づく徴収金がある場合 | 申出に基づく保護費との調整 | 最低生活の維持に支障がない範囲で実施 |
| 第85条 | 不実の申請その他不正な手段による受給 | 刑事罰 | 3年以下の拘禁刑または100万円以下の罰金 |
第63条は、急迫した事情などによって資力があるにもかかわらず保護を受けた場合に、保護費の返還を求める規定です。
例えば、次のようなケースが考えられます。
- 年金の受給権があったものの、手続きに時間がかかり、後から過去の分がまとめて支給された。
- 相続などによって資産を取得したが、すぐに生活費として利用できなかった。
- 急迫した生活状況から保護を受け、その後に利用可能な資産が現金化された。
こうしたケースでは、不正な手段による受給とは異なる事情が存在します。
第63条では、受けた保護金品に相当する金額の範囲内で返還額が決定されます。事情によっては、必要経費や自立更生に必要な費用などが考慮される場合もあります。
したがって、第63条による返還請求を受けたことだけで、不正受給者や犯罪者と判断することはできません。
生活保護法第78条は不正な手段による受給への対応第78条は、不実の申請やその他の不正な手段によって保護を受けた場合に、保護費の全部または一部を徴収するための規定です。
積極的に虚偽の申告をする場合だけでなく、収入や資産の存在を意図的に隠す行為も対象になり得ます。
厚生労働省の監査実施要領では、第78条を適用するか第63条を適用するか判断する際、世帯主や世帯員の病状、家庭環境、不正受給の意思の有無などを考慮するよう示しています。
つまり、収入の申告が遅れたという事実だけで、すべてのケースが第78条になるわけではありません。
40%以下の加算徴収は必ず適用されるのか第78条の大きな特徴が、保護費の返還に加えて、最大40%の金額を徴収できる点です。
法律では、徴収する金額に100分の40を乗じて得た額以下の金額を追加徴収できると定めています。
例えば、不正受給として徴収される元の金額が100万円の場合、加算徴収の上限は40万円です。元の100万円に加算分40万円を加えた場合、合計140万円になります。
ただし、40%はあくまで上限です。すべての不正受給事案で必ず40%が加算されるという意味ではありません。
生活保護法第85条の罰則は2026年時点でどうなっている?生活保護法第85条では、不実の申請その他不正な手段によって保護を受けた者について、刑事罰を定めています。
2026年11月現在の条文では、3年以下の拘禁刑または100万円以下の罰金が規定されています。
以前の条文や古い自治体資料では「3年以下の懲役」と表記されている場合があります。これは2025年6月1日に施行された拘禁刑への刑罰制度の変更によるもので、2026年時点では現行条文の表記を確認する必要があります。
なお、第78条による行政上の徴収と第85条による刑事罰は別の制度です。返還金を支払ったからといって、必ず刑事責任がなくなるわけではありません。また、すべての申告漏れが刑事事件になるわけでもありません。
【対応方法】生活保護不正受給が発覚した場合の返還・分割納付と相談先
福祉事務所から収入や資産について確認を求められた場合、最初に行うべきことは、事実関係を整理して正確に説明することです。
1.収入や資産の記録を整理する最初に、問題となっている期間の収入や資産の状況を確認します。
具体的には、給与明細、銀行通帳、年金支給通知書、仕送りの記録、保険金の支払通知書などが参考になります。
いつ、誰から、どのような名目で、いくら受け取ったのかを整理しておけば、申告内容との違いを説明しやすくなります。
2.第63条と第78条のどちらが適用されるか確認する返還や徴収の通知を受けた場合は、適用されている法律の条文を確認してください。
特に重要なのは、次の点です。
- 第63条と第78条のどちらが適用されているか。
- 対象となる収入や資産は何か。
- 返還・徴収の対象期間はいつからいつまでか。
- 徴収金の計算方法は適切か。
- 40%以下の加算徴収が含まれているか。
- 申告が遅れた事情や病状、家庭環境が考慮されているか。
特に、第78条の適用について争いがある場合には、申告義務についてどのような説明を受けていたか、本人が収入を認識していたか、申告できなかった事情があったかなどが重要になります。
3.返還金・徴収金の分割納付を相談する返還金や徴収金が高額になり、一括で支払うことが難しい場合は、福祉事務所に納付方法を相談できます。
自治体の運用や債権の種類によって対応は異なりますが、分割納付などの方法について相談する余地があります。
また、生活保護法第78条の2では、一定の条件の下で、今後交付される保護費の一部を徴収金の納入に充てる仕組みが設けられています。
この制度を利用するには本人からの申出が必要であり、徴収後も最低限度の生活を維持できる範囲で行うことが条件です。
生活費を確保できないほど無理な納付計画を立てるのではなく、現在の収入や生活費、世帯状況を説明し、現実的な納付方法を相談することが大切です。
4.納得できない場合は審査請求や法律相談を検討する第63条・第78条の適用や徴収金額について納得できない場合は、処分通知の内容を確認した上で、審査請求などの不服申立てを検討できます。
その際には、収入が発生した時期、申告できなかった事情、福祉事務所から受けた説明、提出済みの書類などを整理しておくことが重要です。
病気や障害などによって申告義務を十分に理解できなかった事情がある場合には、診断書や通院記録なども判断材料になる可能性があります。
法的な争いがある場合は、弁護士や法テラスなどの法律相談窓口を利用する方法もあります。審査請求には期限があるため、処分通知に記載された不服申立ての案内を早めに確認してください。
【よくある誤解】生活保護不正受給と単なる申告漏れは同じなのか
生活保護をめぐっては、収入を申告し忘れただけでも犯罪になる、貯金が少しでもあれば不正受給になる、といった誤解があります。
しかし、実際の法律や行政運用では、個々の事情に応じた判断が行われています。
不正受給と申告漏れを分ける判断基準両者を分ける上で重要なのは、収入の未申告という結果だけではなく、その経緯や本人の認識です。
例えば、収入が発生したことを理解していなかった場合や、病状などによって届出が困難だった場合には、第63条による返還として扱う余地があります。
一方、申告義務について説明を受けていたにもかかわらず、収入がないと虚偽の記載を繰り返したり、意図的に収入を隠したりした場合には、第78条の適用が問題になります。
神戸地方裁判所の2018年2月9日判決では、収入の未申告について、第63条と第78条の適用を区別する考え方が示されました。受給者に不正受給の意図がなかったことや、申告が遅れたことにやむを得ない理由がある場合などは、第63条による処理が妥当となり得る一方、故意に申告を怠った場合などは第78条の対象になり得ると整理されています。
この判決では、対象となった徴収処分が取り消されています。申告漏れの事実だけでなく、本人の認識や具体的な事情を確認することが重要であると分かる事例です。
少額の収入や貯金はすべて不正なのか少額の収入を得たことや、生活費を節約して預貯金ができたことだけで、直ちに不正受給になるわけではありません。
例えば、就労収入には必要経費や基礎控除があり、高校生のアルバイト収入についても、進学費用など一定の目的に使う場合には収入認定から除外される取扱いがあります。
また、生活保護費を計画的にやり繰りして貯めたお金についても、使用目的などの条件によって保有が認められる場合があります。
ただし、申告をせずに収入を隠したり、未申告の収入から貯蓄を形成したりした場合は別の問題になります。少額だから大丈夫と自己判断せず、担当ケースワーカーに確認することが必要です。
【生活保護不正受給】に関するよくある質問(FAQ)
Q1:生活保護を受けながらアルバイトをすると不正受給になりますか?
A1:アルバイトをすること自体は不正ではありません。給与や勤務状況を福祉事務所に申告し、必要経費や控除などを踏まえて保護費が調整されます。未申告のまま保護費を受け取り続けると、第63条または第78条による返還・徴収の対象になる可能性があります。
Q2:生活保護の不正受給は何年も前の収入でも発覚しますか?
A2:過去の収入についても、課税情報や年金記録、関係機関への照会などによって判明する場合があります。発覚した場合の返還・徴収や処分については、対象期間や法的な要件を確認する必要があります。
Q3:生活保護法78条の40%加算は必ず支払わなければなりませんか?
A3:40%は法律上の上限であり、すべてのケースで必ず加算されるわけではありません。加算の有無や金額は、徴収決定の内容によって異なります。通知書で元の徴収金額と加算額を確認してください。
Q4:年金を後からまとめて受け取った場合も不正受給になりますか?
A4:年金の遡及支給があった場合、過去に受けた保護費について第63条による返還が求められることがあります。ただし、年金の受給が遅れた事情や、申告状況などによって判断が異なります。遡及年金を受け取った場合は、速やかに福祉事務所に届け出てください。
Q5:生活保護費の返還を一括で支払えない場合はどうなりますか?
A5:福祉事務所に納付方法を相談してください。事情に応じて分割納付などが検討される場合があります。また、第78条の2に基づく保護費との調整についても、条件を満たす場合には利用を申し出ることができます。
Q6:不正受給が発覚したら生活保護は必ず打ち切られますか?
A6:必ずしも打ち切られるわけではありません。収入状況や世帯の生活状況、保護の必要性などを踏まえて、変更・停止・廃止などが判断されます。徴収金の決定と保護の継続については、それぞれの事情を確認する必要があります。
生活保護不正受給は、就労収入の未申告、年金や仕送りの申告漏れ、預貯金・資産の隠蔽など、さまざまな形で発生します。厚生労働省の令和6年度統計では、全国で25,907件、約114億円が確認されており、特に就労収入の無申告が大きな割合を占めています。
一方、収入の申告が遅れたという事実だけで、すべてを悪質な不正受給と判断することはできません。生活保護法第63条による費用返還と第78条による不正受給の徴収では、適用される事情や法的な効果が異なります。
第78条では最大40%の加算徴収が可能であり、第85条には3年以下の拘禁刑または100万円以下の罰金という罰則もあります。ただし、これらはすべての申告漏れに自動的に適用されるものではありません。
2026年時点で生活保護を利用している人が特に意識したいのは、収入や世帯状況に変化があった際、自己判断で申告の必要性を決めないことです。給与、年金、仕送り、保険金などを受け取った場合には、まず福祉事務所に相談し、正しい収入認定を受けることが大切です。
また、返還や徴収を求められた場合には、適用条文、対象期間、計算根拠、本人の事情が適切に考慮されているかを確認してください。制度の適正な運用と、生活に困窮する人の最低限度の生活の保障は、どちらも守られるべき重要な課題です。
生活保護不正受給を正しく理解するには、単に不正を取り締まるという視点だけでなく、申告義務、行政調査、返還制度、受給者の生活実態を総合的に捉えることが欠かせません。