2026年11月2日現在、保険会社ランキングを調べると、生命保険ではライフネット生命、ソニー生命、アフラック、損害保険ではソニー損保、AIG損害保険、SBI損害保険などが各種顧客満足度調査で上位にランクインしている。ただし、調査機関や評価項目によって順位は大きく変わる。利用者からの評判が高い会社と、財務基盤が強い会社、保険料が安い会社は必ずしも一致しない。
特に2026年は、3月31日から経済価値ベースの新しいソルベンシー規制が適用され、保険会社の財務健全性を比較する際にも新たな視点が求められる年となった。生命保険と損害保険の違い、最新の顧客満足度ランキング、保険料や保障内容、保険金の支払い状況まで確認すると、単純な順位だけでは分からない各社の特徴が見えてくる。
【2026年最新】生命保険会社ランキング!顧客満足度上位の会社はどこ?
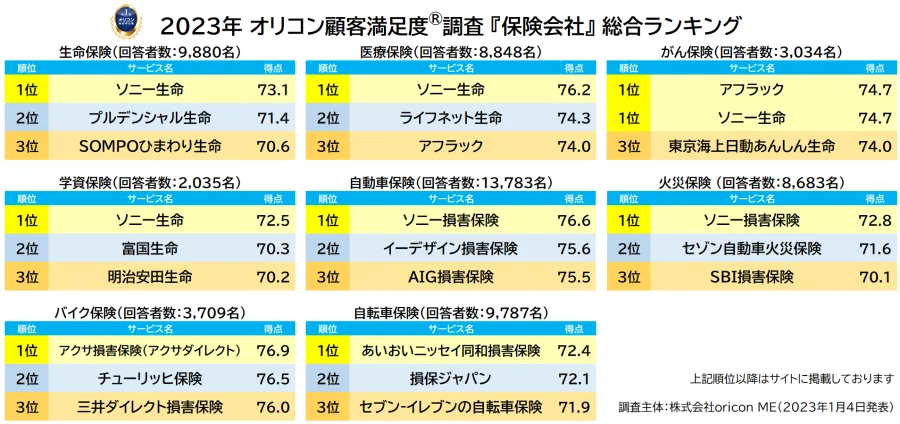
生命保険会社を比較する際に参考になるのが、実際の契約者を対象にした顧客満足度調査だ。
2026年1月5日に発表されたオリコン顧客満足度調査では、生命保険部門の総合1位にライフネット生命が選ばれた。
調査対象は33社で、実際にサービスを利用した10,995人の回答を集計している。評価項目は加入手続き、商品内容、保険料、アフターフォローの4つ。保険料の安さだけでなく、契約時の分かりやすさや加入後の対応も評価に反映されている。
2026年オリコン生命保険ランキングTOP10| 順位 | 保険会社 | 総合得点 |
|---|---|---|
| 1位 | ライフネット生命 | 72.7点 |
| 2位 | ソニー生命 | 72.0点 |
| 3位 | アフラック | 71.6点 |
| 4位 | 三井住友海上あいおい生命 | 71.3点 |
| 5位 | 東京海上日動あんしん生命 | 71.0点 |
| 6位 | アクサ生命 | 70.4点 |
| 7位 | チューリッヒ生命 | 70.0点 |
| 8位 | メットライフ生命 | 69.9点 |
| 9位 | かんぽ生命 | 69.6点 |
| 10位 | 明治安田生命 | 69.2点 |
出典:2026年オリコン顧客満足度調査。
1位:ライフネット生命総合72.7点・2年連続1位
ネット型生命保険を検討する人の有力候補
ライフネット生命は、加入手続き、商品内容、保険料の3項目で1位を獲得した。
特徴は、インターネットを中心とした販売体制と、保障内容を比較的シンプルに整理した商品設計にある。
対面営業を前提としないため、自分のペースで保険を比較したい人や、保険料を抑えながら必要な保障を確保したい人に向いている。
一方、複数の保障を組み合わせたい場合や、担当者と長期的に相談しながら契約を管理したい場合には、対面型の保険会社とも比較したい。
2位:ソニー生命総合72.0点
ソニー生命は、ライフプランナーによるコンサルティング型の営業が特徴だ。
顧客の家族構成、収入、将来設計などを踏まえて保障を組み立てる提案力が評価されている。
オリコンの総評でも、担当者と相談しながら保障額や契約内容を決められる点が評価されている。
保険の知識に自信がなく、専門家と相談して必要な保障を整理したい人には検討する価値がある。
ただし、提案された商品が本当に必要かどうかは、他社の同等保障商品と保険料を照らし合わせて判断したい。
3位:アフラック総合71.6点
アフラックは、医療保険やがん保険など、病気への備えを重視する人にとって比較対象になりやすい保険会社だ。
2026年のオリコン調査では総合3位となり、年代別ランキングでも30代1位、50代2位、40代3位と幅広い年代で上位に入った。
保障内容の選択肢や担当者による提案を重視する人に向いている。
ただし、知名度や商品数だけで判断するのではなく、給付条件、保障対象となる疾病、特約の適用範囲を確認することが欠かせない。
オリコンとは異なる2026年度JCSIの生命保険ランキング2026年10月27日には、日本生産性本部のサービス産業生産性協議会が2026年度JCSI第4回調査を発表した。
こちらはオリコンとは調査方法が異なる。特に生命保険では、直近3年間に保険金・給付金・見舞金などの受け取りや支払い請求を経験した人を対象としている点が特徴だ。
保険会社だけを対象にした顧客満足度では、次の企業が上位となった。
- 1位:オリックス生命(72.4点)
- 2位:メットライフ生命(72.1点)
- 3位:アフラック(71.8点)
なお、共済も含めた生命保険カテゴリー全体では、コープ共済が77.9点で1位だった。
つまり、保険会社だけで比較するか、共済まで含めて比較するかによっても順位が変わる。
【損害保険会社ランキング2026】自動車保険・火災保険の上位企業を比較
損害保険会社ランキングは、生命保険とは分けて考える必要がある。
損害保険は、自動車事故、火災、自然災害、日常生活での賠償事故など、具体的な損害に備える保険が中心だ。
そのため、保険料だけでなく、事故対応の迅速さ、修理費用の査定、ロードサービス、保険金の支払いスピードなどが比較のポイントになる。
2026年自動車保険ランキング・ダイレクト型オリコンの2026年調査では、ダイレクト型自動車保険の総合1位はソニー損害保険だった。
| 順位 | 保険会社 | 総合得点 |
|---|---|---|
| 1位 | ソニー損害保険 | 76.5点 |
| 2位 | 三井ダイレクト損害保険 | 76.2点 |
| 3位 | SOMPOダイレクト | 74.5点 |
| 3位 | チューリッヒ保険 | 74.5点 |
| 3位 | 東京海上ダイレクト | 74.5点 |
ソニー損保は9年連続で総合1位を獲得している。
ダイレクト型は、インターネットや電話を通じて保険会社と直接契約する仕組みで、代理店を介さない販売形態が特徴だ。
自分で補償内容を比較し、契約手続きもオンラインで進めたい人に向いている。
2026年自動車保険ランキング・代理店型代理店型では、AIG損害保険が総合1位となった。
| 順位 | 保険会社 | 総合得点 |
|---|---|---|
| 1位 | AIG損害保険 | 76.0点 |
| 2位 | 日新火災海上保険 | 75.4点 |
| 3位 | 東京海上日動火災保険 | 75.2点 |
| 4位 | 三井住友海上火災保険 | 74.7点 |
| 5位 | 共栄火災海上保険 | 74.4点 |
AIG損保は5年連続で総合1位を獲得した。
特に評価されたのは、加入・更新手続き、保険料、事故対応、調査・認定結果、受取額・支払いスピード、ロードサービスの充実さなどだ。
事故が起きた際に担当者へ相談したい人や、事故対応を含めて手厚いサポートを希望する人は、代理店型も比較対象に入れておきたい。
2026年火災保険ランキングTOP5火災保険では、住宅の所在地、建物構造、築年数、補償範囲によって保険料が変わる。
2026年のオリコン顧客満足度調査では、次の順位となった。
| 順位 | 保険会社 | 総合得点 |
|---|---|---|
| 1位 | ソニー損害保険 | 70.7点 |
| 2位 | SBI損害保険 | 70.6点 |
| 3位 | セコム損害保険 | 69.4点 |
| 4位 | 日新火災海上保険 | 69.2点 |
| 5位 | 三井住友海上火災保険 | 68.6点 |
ソニー損保が総合1位、SBI損保が2位となった。
一方、保険料という評価項目だけを見ると、SBI損保が1位、ソニー損保が2位だ。
この結果は、総合満足度と保険料の評価が必ずしも一致しないことを示している。
火災保険では、建物だけでなく家財の補償、風災・水災への備え、地震保険の付帯、免責金額なども確認したい。
【ランキング比較表】2026年の保険会社は評価基準でどう変わる?
ここまでの調査結果を整理すると、保険会社ランキングは一つの順位表だけでは実態を把握できないことが分かる。
特に注目したいのは、生命保険のオリコン調査とJCSI調査の違い、そして損害保険における自動車保険と火災保険の評価差だ。
| 比較対象 | 調査・評価基準 | 2026年の上位企業・ブランド | 読み取れる特徴 |
|---|---|---|---|
| 生命保険 | オリコン総合 | ライフネット生命、ソニー生命、アフラック | 加入手続き・商品内容・保険料を評価 |
| 生命保険会社 | JCSI会社別 | オリックス生命、メットライフ生命、アフラック | 給付・支払い請求経験者の評価 |
| 生命保険・共済 | JCSI全体 | コープ共済、都道府県民共済 | 共済も含めた満足度 |
| 自動車保険 | オリコン・ダイレクト型 | ソニー損保、三井ダイレクト | ネット契約と事故対応を評価 |
| 自動車保険 | オリコン・代理店型 | AIG損保、日新火災、東京海上日動 | 代理店を通じたサポートを評価 |
| 火災保険 | オリコン総合 | ソニー損保、SBI損保、セコム損保 | 補償内容と保険料のバランス |
| 自動車保険 | JCSI | ソニー損保 | 顧客満足度75.4点で1位 |
| 住宅・火災保険 | JCSI | 都道府県民共済 | 顧客満足度74.8点で1位 |
この表から分かる要点は、共済と民間保険会社を同じカテゴリーの企業として扱わないことだ。
コープ共済や都道府県民共済は、民間の株式会社などが運営する保険会社とは異なる組織形態を持つ。JCSIでは比較対象に含まれているが、保険会社だけのランキングを作る場合は分けて考える必要がある。
また、JCSIでは生命保険の会社別1位がオリックス生命である一方、オリコンではライフネット生命が1位となっている。
これは調査の優劣を意味しない。調査対象者、質問内容、評価項目、集計方法が異なるためだ。
【財務健全性を徹底検証】ソルベンシー・マージン比率と新ESRの見方
保険会社を長期的に選ぶなら、顧客満足度と同じくらい財務健全性が重要になる。
保険は契約した時点で終わる商品ではない。死亡、入院、事故、災害などが起きたとき、契約に基づいて保険金や給付金を受け取ることが目的だからだ。
そのため、会社の支払い能力を確認する指標として、ソルベンシー・マージン比率やESRが注目されている。
ソルベンシー・マージン比率とは?ソルベンシー・マージン比率は、大規模災害や株価の急落など、通常の予測を超えるリスクが発生した場合に、保険会社がどれだけ支払い余力を持っているかを示す指標だ。
従来の制度では、200%が早期是正措置の判断に関わる基準として用いられてきた。
日本損害保険協会の説明によれば、旧制度で200%を下回った場合、金融庁による早期是正措置の対象となり、比率に応じて経営改善計画の提出や業務縮小などが求められる仕組みになっていた。
ただし、200%を超えていれば絶対に安全という意味ではない。
保有資産の構成、金利変動、将来の保険金支払い、事業規模なども合わせて見る必要がある。
2026年3月31日から新しい経済価値ベースの規制が適用2026年の大きな変化が、経済価値ベースのソルベンシー規制の導入だ。
金融庁は2025年7月に関連法令を公布し、2026年3月31日から新制度を適用した。
新しい制度では、保険会社の資産と負債を経済価値ベースで評価し、リスクに対する資本の充実度を測定する。
新たな健全性指標として用いられるのがESR(経済価値ベースのソルベンシー比率)だ。
制度は次の3つの柱で構成されている。
- 第1の柱:共通基準によるソルベンシー規制
- 第2の柱:内部管理と監督上の検証
- 第3の柱:情報開示の充実
これにより、保険会社のリスク管理や情報開示について、より経済実態に即した評価が目指されている。
旧SMRランキングをそのまま信用してはいけない理由2026年の保険会社比較サイトには、ソルベンシー・マージン比率を使ったランキングが掲載されている。
しかし、2026年6月時点の公開資料をまとめた一部のランキングでは、2024年度末から2026年3月末まで、会社によって異なる基準日の数字が混在している。
加えて、2026年3月31日から新ESR制度が適用されているため、旧SMRの数字と新ESRを同じ尺度で単純比較することはできない。
2026年の財務健全性を調べる際は、次の3点を確認したい。
1. 数値が旧SMRなのか、新しいESRなのか。
2. 決算日や算定基準日が同じか。
3. 単体と連結のどちらの数値なのか。
特にグループ全体の健全性を確認したい場合は、連結ベースの開示も確認する必要がある。
【保険料・保障内容・口コミを比較】保険会社の実力を見抜く5つのポイント
ランキング上位の保険会社であっても、自分にとって最適な会社とは限らない。
実際の保険選びでは、契約内容と利用条件を細かく比較することが大切だ。
1. 保険料は同じ保障条件で比較する保険料の安さは、保険会社を比較する際の分かりやすい判断材料だ。
しかし、月額保険料だけで判断すると、必要な保障が不足する可能性がある。
例えば、死亡保険を比較するなら、次の条件をそろえたい。
- 保険金額
- 保険期間
- 払込期間
- 定期型か終身型か
- 特約の有無
- 解約返戻金の有無
医療保険の場合は、入院給付金、手術給付金、先進医療特約、通院保障などの条件をそろえる。
同じ月額保険料でも、保障内容が異なれば単純比較はできない。
2. 保障内容と給付条件を確認する保険商品の本当の価値は、必要なときに保障を受けられるかどうかにある。
特に注意したいのは、保険金や給付金の支払い条件だ。
医療保険なら、入院日数の制限、対象となる手術、通院給付の条件、支払限度日数などを確認する。
がん保険なら、診断給付金の支払い回数、上皮内がんの扱い、再発時の給付条件なども重要だ。
契約時には魅力的に感じても、実際の請求時に条件を満たさなければ給付を受けられない場合がある。
3. 保険会社の評判・口コミは具体的な内容で判断する口コミを確認する際は、単に「良かった」「悪かった」という評価だけでなく、何が評価されているのかを見る。
参考になるのは次のような項目だ。
| 口コミの評価対象 | 確認したい内容 |
|---|---|
| 加入手続き | 申し込みが簡単で分かりやすいか |
| 担当者の対応 | 説明が丁寧で強引な勧誘がないか |
| 保険料 | 保障内容に対して納得できる金額か |
| 事故・給付対応 | 連絡や書類手続きが円滑か |
| アフターフォロー | 契約後の相談や変更に対応しているか |
オリコンの2026年生命保険調査では、ライフネット生命のネット手続きの分かりやすさや、ソニー生命のライフプランナーによる提案などが評価されている。
こうした具体的な評価内容を、自分が重視するサービスと照らし合わせると比較しやすい。
4. 保険金の支払い実績と苦情情報を確認する保険会社の実態を知るうえで、保険金支払いに関する情報は欠かせない。
生命保険協会は、加盟各社の苦情受付情報や保険金等の支払いに関する情報を公開している。
2026年度第1四半期の情報では、会社別の苦情件数や苦情の内訳、各社の支払い状況を確認できる。
損害保険についても、日本損害保険協会が保険種目別の保険料や保険金に関する統計を公表している。
ただし、保険金の総支払額が大きい会社ほど優れているとは限らない。
契約件数が多い会社ほど支払総額も大きくなる可能性があるためだ。
確認する際は、次の項目を組み合わせたい。
- 保険金・給付金の支払い件数
- 支払い非該当件数とその理由
- 苦情件数と契約規模
- 支払いまでの平均的な期間
- 支払い漏れに関する公表情報
特に支払い非該当件数は、単独で会社の良し悪しを判断できない。契約内容や請求理由、非該当の内訳まで見る必要がある。
5. 会社の規模と財務状況を確認する知名度の高い会社であっても、財務健全性の確認は必要だ。
チェックしたい資料は、各社のディスクロージャー誌、決算資料、健全性に関する開示情報など。
特に次の項目が参考になる。
- ESRなどの支払余力に関する指標
- 基礎利益や経常利益
- 保有資産と運用リスク
- 保険契約の保有状況
- 格付会社による保険財務力格付け
ただし、格付けは各社独自の基準による評価であり、格付会社によって尺度が異なる。
複数の資料を照らし合わせ、短期的な数字だけでなく経営の安定性を判断したい。
【保険会社の選び方・見分け方】ランキングよりも重視したい判断基準
保険会社を選ぶときは、まず自分が何に備えたいのかを整理することが出発点になる。
生命保険と損害保険では、保障する対象も契約の目的も違う。
生命保険と損害保険の違い| 比較項目 | 生命保険 | 損害保険 |
|---|---|---|
| 主な保障対象 | 人の生命・身体 | 物・事故・賠償責任など |
| 代表的な商品 | 死亡保険・医療保険・がん保険 | 自動車保険・火災保険・傷害保険 |
| 主な契約目的 | 死亡や病気などへの備え | 事故や災害による経済的損失への備え |
| 主な比較項目 | 保険金額・給付条件・保険期間 | 補償範囲・免責金額・事故対応 |
| 代表的な会社 | 日本生命・第一生命・アフラック | 東京海上日動・損保ジャパン・ソニー損保 |
生命保険では、家族の生活費や住宅ローン、医療費など、将来の経済的負担を考慮する必要がある。
損害保険では、自動車事故や自然災害など、発生する可能性のある損害と補償範囲を確認することが重要だ。
保険会社ランキングの順位が異なる5つの理由ランキングの順位が異なるのは、単なる調査のばらつきではない。
主な理由は次の5つだ。
第一に、調査対象者が違う。
オリコンの生命保険調査は、過去3年以内に死亡保険へ加入し、選定に関与した人が対象。一方、JCSIの生命保険調査は、直近3年間に保険金や給付金などの受け取り・支払い請求を経験した人が対象となっている。
第二に、評価項目が違う。
加入手続きや保険料を重視する調査と、給付・支払いを経験した人の満足度を重視する調査では、評価結果が変わる。
第三に、調査対象となる商品が違う。
死亡保険、医療保険、がん保険、自動車保険、火災保険では、比較するべき条件が異なる。
第四に、共済を含むかどうかが違う。
民間保険会社だけのランキングと、共済を含むランキングでは、比較対象そのものが異なる。
第五に、調査時期が違う。
2026年1月に発表されたランキングと、同年10月に発表されたランキングでは、調査期間や対象者の経験が異なる。サービス改善や商品改定の影響もある。
このように、順位の違いには明確な背景がある。ランキングを比較するなら、企業名と順位だけでなく、調査概要まで確認する必要がある。
2026年の保険会社ランキングは過去からどう変化した?ランキングの推移を見ると、単年度の順位だけでは把握できない各社の強みが見えてくる。
例えば、ライフネット生命は2026年のオリコン生命保険ランキングで2年連続の総合1位を獲得した。
また、ソニー損保は2026年のオリコン自動車保険ダイレクト型で9年連続1位。日本生産性本部の2026年度JCSIでも、損害保険の自動車保険カテゴリーで顧客満足度1位となった。
こうした複数年にわたる評価は、単年度の順位よりも継続的なサービス品質を検討する材料になる。
一方、同じ企業でも商品分野によって評価は異なる。自動車保険で高評価だからといって、火災保険や医療保険でも必ず高評価になるわけではない。
自分に合う保険会社を見極めるチェックポイント保険会社を選ぶ際には、次のような判断基準が参考になる。
| 重視する条件 | 比較したい会社・タイプ | 確認ポイント |
|---|---|---|
| 保険料を抑えたい | ライフネット生命・SBI損保など | 同じ保障・補償条件での見積もり |
| 担当者と相談したい | ソニー生命・大手代理店型損保 | 担当者の説明力と契約後の対応 |
| オンラインで完結したい | ネット型保険会社 | 手続きの簡便さとサポート体制 |
| 事故対応を重視したい | AIG損保・ソニー損保など | 事故対応や支払いに関する評価 |
| 財務面を重視したい | 各社の開示資料を比較 | ESR・決算・格付け |
| 医療・がん保障を重視したい | アフラックなど | 給付条件と対象疾病 |
おすすめできる選び方は、最初に保険会社を決めるのではなく、必要な保障を決めてから会社を比較する方法だ。
例えば、独身で扶養家族がいない人と、子育て世帯では必要な死亡保障額が異なる。
また、住宅を所有している人と賃貸住宅に住んでいる人では、火災保険で必要となる補償内容も変わる。
ランキング上位という理由だけで契約するよりも、生活環境と将来のリスクを基準にした方が、長期的に納得できる契約につながる。
【保険会社ランキング2026】よくある質問(FAQ)
Q1:2026年の生命保険会社ランキング1位はどこですか?
A1:2026年のオリコン顧客満足度調査では、ライフネット生命が72.7点で総合1位となった。2位はソニー生命、3位はアフラック。ただし、JCSIの保険会社別ランキングではオリックス生命が1位であり、調査によって順位は異なる。
Q2:2026年の損害保険会社ランキング1位はどこですか?
A2:商品分野によって異なる。オリコンの2026年調査では、自動車保険ダイレクト型はソニー損保、代理店型はAIG損害保険、火災保険はソニー損保が総合1位となっている。
Q3:保険会社の財務健全性は何を見れば分かりますか?
A3:ESRなどの支払余力に関する指標、決算資料、保有資産、格付けなどを確認したい。2026年3月31日から新しい経済価値ベースのソルベンシー規制が適用されているため、旧ソルベンシー・マージン比率と新ESRを混同しないことも重要だ。
Q4:保険会社の口コミや評判は信用できますか?
A4:口コミは実際の利用経験を知る参考になるが、個人の契約条件や担当者、請求内容によって評価が異なる。複数の調査結果と公式の支払い情報を組み合わせて判断したい。
Q5:保険料が一番安い保険会社を選べばよいですか?
A5:必ずしもそうではない。保険料が安くても、必要な保障が不足していたり、支払い条件が希望に合わなかったりする場合がある。同じ保障額、保険期間、特約条件で見積もりを比較することが大切だ。
2026年の保険会社ランキングでは、生命保険のオリコン調査でライフネット生命、ソニー生命、アフラックが上位となり、損害保険ではソニー損保やAIG損害保険などが各商品分野で高い評価を獲得した。
また、2026年10月27日に発表されたJCSIでは、生命保険の保険会社別ランキングでオリックス生命、損害保険の自動車保険カテゴリーでソニー損保が上位に入るなど、異なる評価軸から各社の特徴が明らかになっている。
保険会社を選ぶ際に、ランキングの順位だけを判断材料にするのは避けたい。
重要なのは、次の5つの視点だ。
- 保険料が家計に無理なく収まるか。
- 必要な保障内容が十分に備わっているか。
- 顧客満足度や口コミで継続的に評価されているか。
- 保険金や給付金の支払い状況を確認できるか。
- 財務健全性や経営基盤に問題がないか。
特に2026年は新しいESR制度への移行によって、保険会社の財務健全性を比較する方法にも変化が生じている。
これから保険に加入する人も、すでに契約している人も、最新の調査結果と各社の公式開示資料を照らし合わせながら、必要な保障と支払い能力の両方を確認したい。
本当に選ぶべき保険会社は、ランキングで最も高い順位を獲得した会社ではなく、自分に必要な保障を、納得できる保険料と信頼できるサービスで長期的に提供してくれる会社だ。