借用書とは、お金を貸した人と借りた人の間で、金銭の貸し借りがあった事実や返済条件を証明するための書面です。友人や家族との個人的な貸し借りから、事業上の資金の融通まで幅広く利用されます。借用書を作成しておけば、返済期限や金額について認識の食い違いが生じた場合にも、合意内容を確認する重要な証拠になります。
ただし、借用書がなければ返済を請求できないわけではありません。口約束でも金銭消費貸借契約が成立する場合があり、民法587条・587条の2によって契約の成立要件も定められています。2026年11月現在の法律を踏まえ、借用書の法的効力、必須記載事項、利息制限法、収入印紙代、電子契約の扱いまで、実際に作成するときに必要な知識を整理します。
【基礎知識】借用書とは?契約書との違いと法的な役割
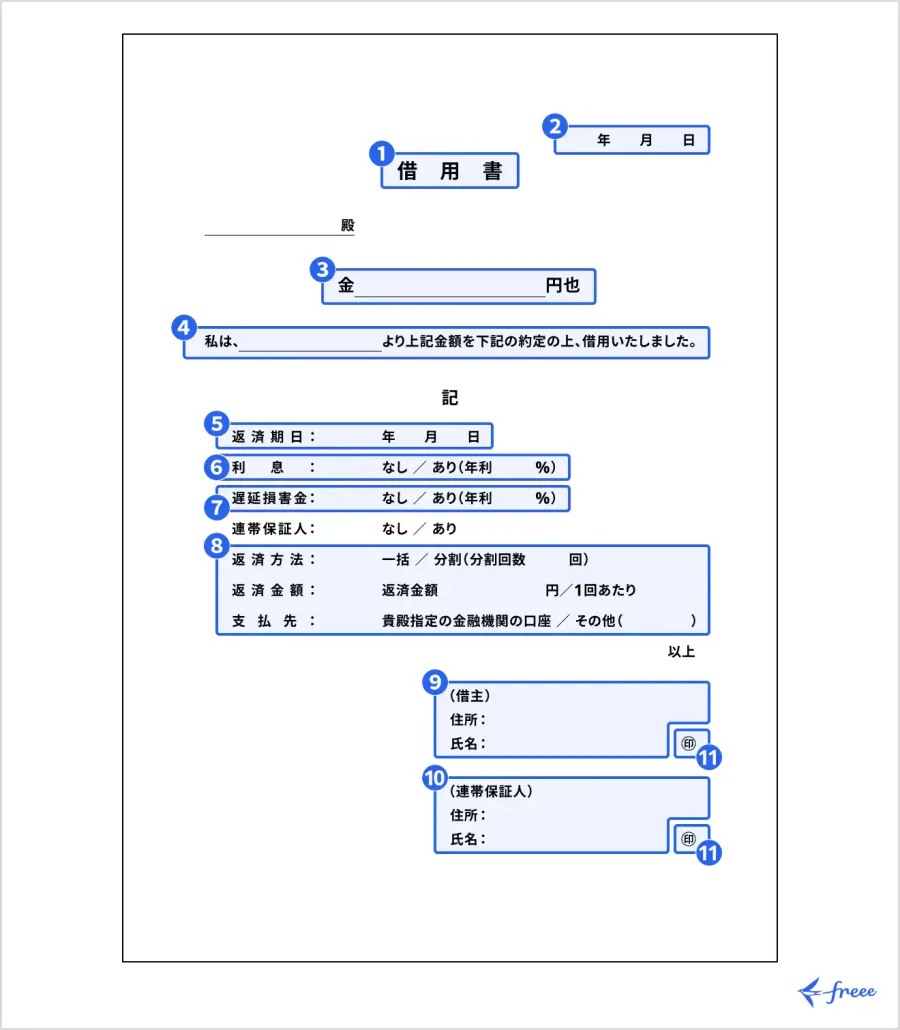
借用書は、借主が貸主から金銭を借りたことを認め、将来返済する約束を記録する書面です。
一般的には借主が作成して署名し、貸主が原本を保管します。借用書という名称そのものに特別な法的効力があるわけではなく、記載された内容や当事者の合意、実際の金銭の受け渡しなどによって法律上の意味が決まります。
借用書と金銭消費貸借契約書の違い借用書と金銭消費貸借契約書は、どちらもお金の貸し借りを証明するために使用されます。
大きな違いは、一般的な作成形式と保管方法です。
- 借用書: 借主が借入れと返済義務を認め、貸主に差し入れる形式。
- 金銭消費貸借契約書: 貸主と借主が双方で契約内容を確認し、署名などをして締結する形式。
借用書は貸主が原本を保管することが多く、契約書は双方が同じ内容の書面を1通ずつ保管する方法が一般的です。
ただし、これは実務上の違いであり、借用書だから法的効力が弱く、契約書だから強いという単純な関係ではありません。
例えば、借用書に貸付金額、返済期限、借主の署名などが明確に記載されていれば、貸し借りを証明する有力な資料になります。
一方、契約書という名称が付いていても、金額や返済条件が曖昧であれば、紛争時に解釈をめぐって争いになる可能性があります。
借用書が必要になる代表的なケース借用書の作成が特に役立つのは、次のような場面です。
- 友人や知人にまとまったお金を貸す場合
- 親子や兄弟など親族間で金銭を貸し借りする場合
- 個人事業主が知人や取引先から資金を借りる場合
- 返済を一括ではなく分割にする場合
- 返済期限や利息について特別な取り決めをする場合
親族や友人との貸し借りでは、相手との信頼関係を理由に書面を作らないケースもあります。しかし、返済が長期間に及ぶほど、当初の約束について双方の記憶が食い違うリスクが高まります。
借用書は相手を疑うためのものではなく、双方の認識を一致させ、将来のトラブルを防ぐための確認資料です。
【法律上の効力】口約束でも契約は成立する?民法587条・587条の2を解説
借用書を作成する際に、多くの人が気になるのが「書面がなければお金を返してもらえないのか」という問題です。
結論からいえば、お金の貸し借りは、一定の条件を満たせば口約束でも法的に成立します。
日本の民法では、金銭消費貸借契約について、金銭の受け渡しと返還の合意を基本的な成立要件としています。
民法587条が定める金銭消費貸借契約民法587条では、消費貸借について、借主が同じ種類・品質・数量の物を返還する約束をして、貸主からその物を受け取ることで効力が生じると定めています。
例えば、AさんがBさんに10万円を貸し、Bさんが後日10万円を返すと約束した場合です。
この場合、次の2つが重要になります。
1. AさんからBさんに実際に10万円が渡されていること。
2. Bさんが10万円を返すことについて合意していること。
この条件が満たされれば、借用書がなくても金銭消費貸借契約が成立し得ます。
したがって、借用書が存在しないという理由だけで、借主の返済義務がなくなるわけではありません。
ただし、裁判などで返済を求める場合には、実際に貸し付けた事実や返済の約束を立証する必要があります。
銀行振込の記録、メール、メッセージのやり取り、返済履歴などが証拠として役立ちます。
民法587条の2による書面・電子記録の契約2020年4月1日に施行された改正民法では、書面による消費貸借契約について、587条の2が設けられました。
これは、実際にお金を渡す前であっても、貸主が金銭を交付する約束をし、借主が受け取った金銭を返還する約束をすることで契約が成立する仕組みです。
例えば、貸主が翌月10日に50万円を貸し付けることを約束し、借主がその金額を返済することを書面で合意した場合です。
この契約は、通常の587条による消費貸借とは異なり、金銭の受け渡し前に成立します。
加えて、同条4項では、契約内容を記録した電磁的記録による契約も書面による契約と同様に扱うと定めています。
つまり、2026年現在は紙の契約書だけでなく、要件を満たす電子契約でも金銭消費貸借契約を締結できます。
口約束・借用書・契約書の法的な違いそれぞれの特徴を整理すると、次のようになります。
| 形式・制度 | 契約成立・法的な位置付け | 主な注意点 |
|---|---|---|
| 口約束による貸し借り | 金銭の交付と返還合意により成立し得る | 合意や金銭授受の証明が難しい |
| 借用書 | 貸付事実や返済条件を証明する書面 | 金額や返済条件を具体的に記載する |
| 金銭消費貸借契約書 | 双方の合意を記録した契約書 | 当事者双方で内容を確認・保管する |
| 民法587条 | 金銭の交付を伴う消費貸借 | 実際の受け渡しが成立要件 |
| 民法587条の2 | 書面・電子記録による諾成的消費貸借 | 金銭交付前でも契約が成立する |
| 電子契約 | 電磁的記録による契約締結 | 本人確認や改ざん防止が重要 |
借用書がなくても、貸し付けた事実と返済義務を裏付ける証拠があれば、返還請求できる可能性があります。
特に重要なのが、次の資料です。
- 銀行振込の明細や入出金履歴
- 貸付けについて合意したメール
- LINEなどのメッセージ履歴
- 借主が返済を認めた発言や記録
- これまでの返済履歴
- 金銭を渡した日時や経緯を記録した資料
ただし、銀行振込の記録だけでは、送金が貸付けだったのか、贈与や立替金だったのか判断できない場合があります。
「借りたお金を返す」という借主側の発言や、返済予定についてのやり取りが残っていれば、貸付けの事実を補強する材料になります。
また、貸金返還請求権には消滅時効があります。原則として、権利を行使できることを知った時から5年間、権利を行使できる時から10年間という期間が定められています。返済期限や時効の更新・完成猶予などによって扱いが変わるため、長期間返済がない場合は早めの確認が必要です。
【実践ガイド】借用書の書き方と必須記載事項・そのまま使えるテンプレート
借用書を作成するときに大切なのは、誰が誰から、いくら借りて、いつ、どのように返済するのかを明確にすることです。
難しい法律用語を並べる必要はありません。契約内容が具体的で、当事者双方が同じ認識を持てる書面にすることが基本です。
借用書に必ず記載したい8つの項目1.貸主の氏名・住所
お金を貸す人の氏名と住所を記載します。個人間の貸し借りでは、同姓同名による混同を防ぐためにも住所を明記することが有効です。
2.借主の氏名・住所
借主本人の氏名と住所を記載します。署名は本人が自筆で行う方法が一般的です。
3.借入金額
貸し付ける金額を明確に記載します。
例えば「金500,000円」のように、数字と漢数字を併記すると金額の書き換えや読み違いを防ぎやすくなります。
4.貸付日・受領日
実際にお金を渡した日付を記載します。
銀行振込の場合は、振込日と振込記録を一致させておくと、金銭授受の証明に役立ちます。
5.返済期限
いつまでに返済するのかを明確にします。
「できるだけ早く返す」「余裕ができたら返済する」といった曖昧な表現は避け、具体的な年月日を記載しましょう。
6.返済方法
一括返済なのか分割返済なのかを明記します。
分割返済の場合は、毎月の返済額、支払日、最終返済日などを記載します。
7.利息・遅延損害金
利息を設定する場合は、年利と計算方法を記載します。
無利息の場合も「利息は発生しない」と明記しておけば、後から認識の違いが生じにくくなります。
8.作成日・署名・押印
借用書を作成した日付と借主の署名を記載します。
押印も本人確認や作成経緯を補強する資料になりますが、一般的な借用書について、印鑑がなければ必ず無効になるというわけではありません。
そのまま使える借用書のテンプレート・ひな形以下は、個人間でお金を貸し借りする際に使える基本的な借用書の例です。
借用書
作成日:令和〇年〇月〇日
私は、下記の金額を借り受けたことを認め、次の条件に従って返済することを約束します。
第1条(借入金額)
金〇〇〇〇〇〇円
第2条(借入日)
令和〇年〇月〇日
第3条(返済期限)
令和〇年〇月〇日までに全額を返済します。
第4条(返済方法)
貸主が指定する銀行口座への振込によって返済します。振込手数料は借主の負担とします。
第5条(利息)
本借入金について、利息は年〇%とします。
※無利息の場合は「本借入金について、利息は発生しないものとします」と記載します。
第6条(遅延損害金)
返済期限までに返済できなかった場合は、法令の範囲内で遅延損害金を支払います。
貸主
住所:__________
氏名:__________
借主
住所:__________
氏名:__________
※実際の契約では、貸付金額・返済条件・利息などを具体的に記入してください。必要に応じて連帯保証条項などを追加します。
このひな形は基本的な個人間の貸し借りを想定したものです。
金額が大きい場合、長期間の分割返済になる場合、事業資金として貸し付ける場合などは、契約内容を個別に検討する必要があります。
借用書を作成するときに避けたいミス特に注意したいのが、次のような記載です。
- 金額を数字だけで記載し、改ざん防止への配慮がない。
- 返済期限を「年内」「近いうち」などと曖昧にする。
- 分割返済なのに毎月の支払額が決まっていない。
- 利息について何も記載していない。
- 実際の貸付日と書面上の日付が異なる。
- 借主本人が内容を確認せずに署名している。
また、借用書を作成した後に返済条件を変更する場合は、変更内容について改めて書面や電子記録で合意しておくことが望まれます。
【返済条件の決め方】返済期限・利息・利息制限法の上限を確認
借用書の中でも、特に慎重に決めたいのが返済期限と利息です。
返済条件が不明確なままでは、貸主はいつ返済を求められるのか、借主はいつまでに支払えばよいのかについて、双方の認識が食い違う可能性があります。
返済期限は具体的な年月日で決める返済期限は「令和9年3月31日まで」のように、具体的な日付で記載するのが基本です。
分割返済であれば、例えば次のように決めます。
- 借入金額:60万円
- 毎月の返済額:5万円
- 返済日:毎月末日
- 最終返済日:令和9年10月31日
このように記載すれば、返済の進捗を双方で確認しやすくなります。
なお、民法591条では返還時期を定めなかった場合、貸主は相当の期間を定めて返還を催告できるとしています。
返済期限を決めなくても契約が直ちに無効になるわけではありませんが、実務上は期限を明確にする方がトラブルを防ぎやすくなります。
利息を設定する場合は利息制限法を守る個人間の貸し借りでも、利息を自由に設定できるわけではありません。
利息制限法1条では、元本の金額に応じて上限利率を定めています。
| 借入元本 | 利息の上限(年率) |
|---|---|
| 10万円未満 | 20% |
| 10万円以上100万円未満 | 18% |
| 100万円以上 | 15% |
例えば、50万円を貸し付ける場合、利息の上限は年18%です。
年20%などの利息を設定しても、上限を超える部分は原則として無効になります。
また、手数料や調査料などの名目で受け取る金銭も、実質的に利息とみなされる場合があります。名称を変えれば上限規制を回避できるわけではありません。
利息を設定しない場合はどうなる?民法589条では、特約がなければ貸主は借主に利息を請求できないと定めています。
つまり、友人や親族に無利息でお金を貸すことも可能です。
ただし、利息について何も決めていないと、後から「利息を支払う約束だった」「元本だけ返せばよいと聞いていた」という争いが生じる可能性があります。
そのため、無利息の場合も借用書に明記することをおすすめします。
遅延損害金にも上限がある遅延損害金とは、借主が返済期限までにお金を返さなかった場合に発生する損害賠償金です。
利息とは異なるものですが、利息制限法4条によって、約定する遅延損害金にも上限が設けられています。
原則として、通常の利息制限法上の上限利率の1.46倍を超える部分は無効です。
一方、契約で遅延損害金の割合を定めていない場合、金銭債務の不履行については民法419条などの規定が関係します。
2026年4月1日から2029年3月31日までの民法上の法定利率は年3%です。法務省は2026年4月以降も法定利率が3%であることを公表しています。
【トラブル対策】連帯保証人の責任・証拠能力・返済されない場合の対応
借用書を作成しても、必ず返済されるとは限りません。
返済が滞った場合に備え、証拠を確保し、必要に応じて保証契約や公正証書などを検討することが大切です。
連帯保証人を付ける場合の注意点連帯保証人とは、借主が返済できない場合などに、借主と連帯して返済義務を負う人です。
通常の保証人とは異なり、連帯保証人には民法452条・453条に定められた催告の抗弁権や検索の抗弁権がありません。
つまり、貸主は一定の条件のもとで、借主本人への請求や財産への執行を先に行わず、連帯保証人に返済を求めることができます。
連帯保証人の責任は非常に重いため、安易に引き受けるべきではありません。
また、重要なのが保証契約の成立要件です。
民法446条2項・3項では、保証契約は書面または契約内容を記録した電磁的記録によらなければ効力が生じないと定めています。
そのため、連帯保証人になることを口頭で約束しただけでは、原則として有効な保証契約は成立しません。
連帯保証人を付ける場合は、誰が、どの債務について、どの範囲まで責任を負うのかを明確に記録する必要があります。
借用書の証拠能力はどこまで認められる?借用書は、民事裁判において金銭の貸し借りを証明するための重要な証拠になり得ます。
民事訴訟法228条4項では、本人または代理人の署名もしくは押印がある私文書について、真正に成立したものと推定する規定があります。
ただし、これは書面が本人の意思に基づいて作成されたことに関する推定です。
書面に記載された貸付事実や金額がすべて無条件に真実と認められるわけではありません。
例えば、借用書に50万円と記載されていても、実際には30万円しか渡していなかったという争いがあれば、金銭の受け渡しに関する証拠も確認されます。
そのため、借用書と合わせて次の資料を保存することが有効です。
- 銀行振込の明細
- 金銭の受領を確認する記録
- 返済履歴
- 返済に関するメールやメッセージ
- 契約条件を変更した際の合意書
押印の有無だけに頼らず、契約の成立から返済までの経緯を記録しておくことが、証拠としての信頼性を高めます。
借主が返済してくれない場合の対応返済期限を過ぎても支払いがない場合は、まず借主に連絡し、返済の意思と具体的な支払予定を確認します。
話し合いで解決しない場合は、次のような手段があります。
1.書面による返済請求
返済金額や期限を明記して、返済を求めます。内容証明郵便を利用すれば、どのような内容の文書をいつ送ったかを証明する資料になります。
ただし、内容証明郵便そのものに強制執行の効力はありません。
2.支払督促
裁判所を通じて金銭の支払いを求める手続きです。相手が適法に異議を申し立てると、通常の訴訟手続きに移行することがあります。
3.少額訴訟
60万円以下の金銭支払いを求める場合に利用できる裁判手続きです。原則として1回の審理で解決を目指します。
4.通常訴訟
貸付金額や争点に応じて、通常の民事訴訟を検討します。
なお、借用書を持っているだけで、貸主が借主の預金や給与を自由に差し押さえられるわけではありません。
通常は判決などの債務名義が必要になります。
公正証書を作成すると強制執行が可能になる?金額が大きい貸し借りや、長期間にわたる分割返済では、公正証書の作成も選択肢になります。
特に重要なのが、強制執行認諾文言付きの公正証書です。
これは、借主が返済を怠った場合には直ちに強制執行に服する旨を記載した公正証書です。
一定の金銭債務について、この文言を備えた公正証書を作成しておけば、通常の訴訟で勝訴判決を得る手続きを経ずに、強制執行を申し立てられる場合があります。
ただし、単に公正証書を作成しただけで強制執行できるわけではありません。強制執行認諾文言など、法定の要件を満たす必要があります。
また、民法587条の2による金銭交付前の諾成的消費貸借については、執行力のある公正証書の作成に関して実務上の注意点があります。日本公証人連合会も、金銭交付後に改めて執行力を付与するための公正証書を作成する方法について説明しています。
【2026年最新】借用書の収入印紙代・電子契約の扱いを解説
借用書を作成する際には、収入印紙が必要なのか、電子契約にすれば印紙税が不要になるのかという疑問もあります。
この点については、紙の契約書と電子データで取り扱いが異なります。
紙の借用書には印紙税がかかる?国税庁によると、金銭借用証書や金銭消費貸借契約書は、原則として印紙税法上の第1号文書に該当します。
そのため、課税対象となる紙の借用書には、契約金額に応じた収入印紙を貼る必要があります。
2026年4月1日現在の国税庁の印紙税額は次のとおりです。
| 借用書に記載された契約金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円超50万円以下 | 400円 |
| 50万円超100万円以下 | 1,000円 |
| 100万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
| 5,000万円超1億円以下 | 60,000円 |
| 1億円超5億円以下 | 100,000円 |
| 5億円超10億円以下 | 200,000円 |
| 10億円超50億円以下 | 400,000円 |
| 50億円超 | 600,000円 |
例えば、100万円の借用書を紙で作成する場合、印紙税は1,000円です。
また、契約金額の記載がない場合は原則200円となります。
なお、1万円未満の非課税については、文書の種類や記載内容による例外もあるため、実際の書面に応じた確認が必要です。
借用書に収入印紙を貼らなかったらどうなる?課税文書に該当するにもかかわらず収入印紙を貼らなかった場合、印紙税法上の過怠税が発生する可能性があります。
印紙税の納付義務と、金銭消費貸借契約そのものの成立・効力は別の問題です。
つまり、印紙を貼り忘れたからといって、直ちに貸し借りの契約が無効になるわけではありません。
また、貸主と借主がそれぞれ契約の成立を証明するための原本を作成した場合には、各文書が課税対象となる可能性があります。
単なるコピーと、双方が署名・押印した契約書の正本は、印紙税上の扱いが異なるため注意してください。
電子契約なら収入印紙は不要?電子契約の大きな特徴の一つが、紙の課税文書を作成・交付しない場合、原則として印紙税の課税対象にならないことです。
例えば、電子契約サービスを利用して借用書を作成し、双方が電子署名を行い、電子データのまま保管するケースです。
この場合、紙の金銭借用証書を作成・交付する場合とは異なり、通常は印紙税が発生しません。
国税庁も、電子メールなどによって電磁的記録を送信し、課税文書の現物を交付しない場合の取り扱いを示しています。
ただし、電子契約を締結した後に、別途、課税対象となる紙の契約書を作成・交付した場合には、印紙税の判定が必要になります。
電子契約の法的効力と電子署名の重要性電子契約だからといって、紙の借用書より法的効力が弱いわけではありません。
民法587条の2第4項では、消費貸借の内容を記録した電磁的記録について、書面による契約と同様に扱うことが定められています。
また、電子署名法3条では、一定の要件を満たす本人の電子署名が行われた電磁的記録について、真正に成立したものと推定する規定があります。
電子契約を利用する場合は、次の点を確認しましょう。
- 契約当事者の本人確認ができること。
- 契約内容が後から改ざんされていないことを確認できること。
- 契約締結日時や署名履歴を保存できること。
- 契約書の原本に相当する電子データを双方が保管できること。
- 返済条件や利息などの重要事項が明確になっていること。
単にWordやPDFファイルをメールで送っただけでも、内容や合意の状況によって契約の証拠にはなり得ます。しかし、本人確認や改ざん防止の仕組みが整った電子契約サービスを利用する方が、後日の紛争に備えやすくなります。
【よくある質問】借用書とは何か、作成方法や法的効力に関するFAQ
Q1:借用書は手書きでも法的効力がありますか?
A1:はい。手書きで作成した借用書でも、貸付金額や返済条件などが明確で、当事者の合意を証明できれば法的な証拠として利用できます。本人の署名を記載し、貸付金の受け渡しを確認できる資料も保管しておくと安心です。
Q2:借用書に印鑑がなくても有効ですか?
A2:一般的な金銭消費貸借契約では、押印がないことだけで無効になるわけではありません。本人の署名や契約の成立経緯、金銭授受の記録などが重要です。ただし、保証契約などは別途、法律上の書面要件を確認する必要があります。
Q3:友人や家族とのお金の貸し借りにも借用書は必要ですか?
A3:法律上、すべての貸し借りに借用書の作成が義務付けられているわけではありません。ただし、親族や友人間でも返済をめぐるトラブルは起こり得るため、金額が大きい場合や分割返済の場合は作成をおすすめします。
Q4:借用書の返済期限を決めなかった場合はどうなりますか?
A4:民法591条により、貸主は相当の期間を定めて返還を催告できます。返済期限を曖昧にすると、返済を求める時期や手続きについて争いになる可能性があるため、具体的な日付を記載する方が適切です。
Q5:借用書に収入印紙を貼らないと無効になりますか?
A5:いいえ。印紙税の納付義務と契約の有効性は別の問題です。課税対象の紙の借用書に印紙を貼らなかった場合は、過怠税が発生する可能性がありますが、それだけで貸し借りの契約が無効になるわけではありません。
Q6:電子データで作成した借用書も有効ですか?
A6:はい。民法587条の2第4項では、消費貸借の内容を記録した電磁的記録も書面と同様に扱っています。電子署名や本人確認、契約履歴の保存などを適切に行うことで、電子契約も有効な契約として利用できます。
Q7:借用書があれば必ず強制的に返済させられますか?
A7:いいえ。借用書は貸し借りや返済義務を証明する重要な証拠ですが、それ自体が通常、強制執行のための債務名義になるわけではありません。返済されない場合は、支払督促や訴訟などの手続きを経る必要があります。強制執行認諾文言付きの公正証書などは別の扱いになります。
借用書とは、お金の貸し借りがあった事実と返済条件を明確にするための書面です。
2026年11月現在、民法587条では金銭の交付と返還合意による消費貸借契約の成立が定められ、587条の2では書面や電子記録による諾成的消費貸借契約も認められています。
そのため、口約束でも契約が成立する場合はありますが、返済を求める際には貸付けや返還合意を証明が必要です。
借用書を作成するときは、次のポイントを確認しましょう。
- 貸主と借主の氏名・住所を明確にする。
- 借入金額と実際の貸付日を正確に記載する。
- 返済期限と返済方法を具体的に決める。
- 利息を設定する場合は利息制限法を守る。
- 遅延損害金や連帯保証人の条件も明確にする。
- 紙の契約書では印紙税を確認する。
- 電子契約では本人確認や改ざん防止、データ保管を徹底する。
- 振込記録や返済履歴など、契約を裏付ける資料を保存する。
特に金額が大きい場合や返済期間が長い場合は、一般的な借用書だけでなく、金銭消費貸借契約書や強制執行認諾文言付き公正証書の利用も検討する価値があります。
借用書の本当の役割は、単にお金を貸した証明を残すことではありません。貸主と借主が返済条件を正しく共有し、将来の認識の違いや金銭トラブルを未然に防ぐことにあります。
金銭の貸し借りを行う際は、相手との信頼関係だけに頼らず、法律に沿った書面や電子記録を残すことが、双方を守るための確実な備えになります。