2026年の年末調整は、例年と比べても見逃せない変更があります。特に注目したいのが、所得税の基礎控除の引き上げ、給与所得控除の見直し、扶養親族の所得要件の変更です。2026年12月に行われる年末調整では、これらの改正が反映されるため、これまでより所得税の還付額が増える人も出てきます。
そもそも年末調整で戻ってくるお金とは、毎月の給与や賞与から天引きされていた所得税と、1年間の収入・控除を確定させて計算した本来の税額との差額です。生命保険料、扶養家族、住宅ローンなどの状況によって金額は変わり、全員が同じ金額を受け取れるわけではありません。2026年最新情報を踏まえ、還付の仕組みから具体的な控除、手続き、ネット上で広がりやすい誤解まで詳しく解説します。
【基本を解説】年末調整で戻ってくるお金とは?還付金の仕組み
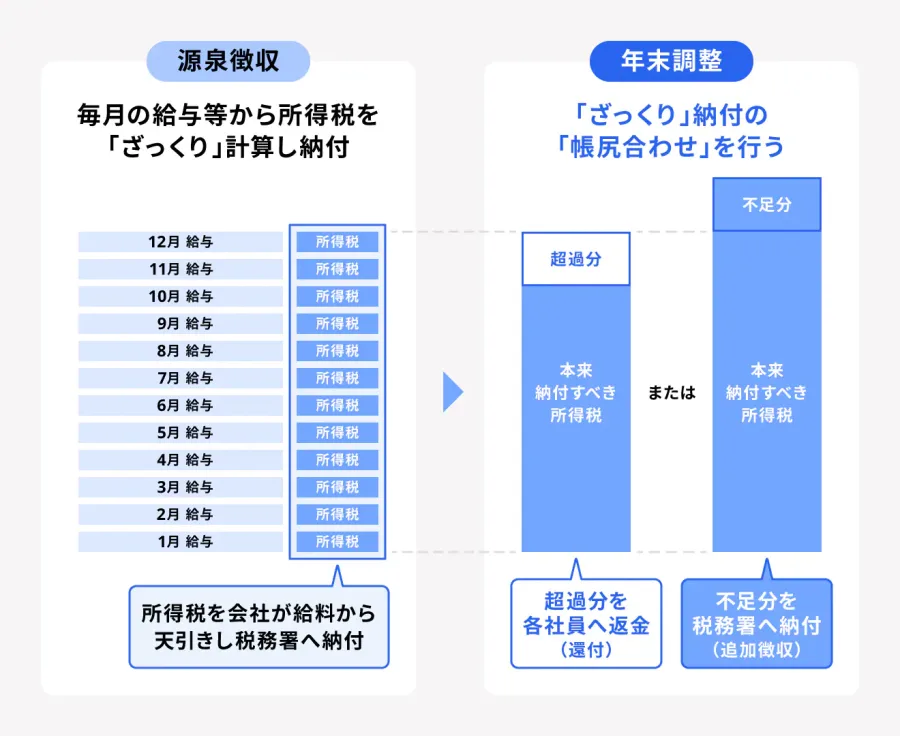
年末調整で戻ってくるお金の正体は、給与から天引きされた所得税の払い過ぎ分です。
会社員や公務員は、毎月の給与を受け取る際に所得税を源泉徴収されています。しかし、この金額は年間の最終的な所得税額そのものではありません。
毎月の給与や賞与を基に概算で徴収されるため、年末に1年間の給与総額や適用できる控除を確定させると、実際に納めるべき税額と差が生じます。
その差額を精算するのが年末調整です。
還付金はどうやって計算する?基本的な計算方法は次のとおりです。
還付金=1年間に源泉徴収された所得税・復興特別所得税の合計-年末調整後の年税額
例えば、年間に天引きされた所得税などが20万円で、年末調整後の年税額が16万円だった場合、差額の4万円が還付されます。
反対に、年間の源泉徴収額が16万円で、年税額が20万円だった場合は、4万円の不足額を追加で徴収されます。
国税庁の2026年分の年末調整の計算例でも、源泉徴収税額15万6,670円に対して年調年税額が4万1,400円となり、差額の11万5,270円が還付される事例が示されています。これは計算方法を説明するための設例であり、一般的な会社員の平均還付額ではありません。
なぜ毎年、戻ってくる人と戻ってこない人がいるのか主な理由は、年間の所得や控除の状況が人によって異なるためです。
例えば、次のような場合には還付が発生しやすくなります。
- 年の途中で扶養家族が増えた
- 結婚や出産などで控除の対象者が変わった
- 生命保険料や地震保険料を支払っている
- 給与から天引きされていない国民年金保険料を自分で支払った
- iDeCoの掛金を拠出している
- 住宅ローン控除を受けている
- 年の途中で転職し、前職の給与も含めて精算した
ただし、これらに該当すれば必ず還付されるという意味ではありません。すでに源泉徴収されている税額との比較で決まります。
【2026年最新情報】年末調整で戻ってくるお金は増える?今年の税制改正を解説
2026年の年末調整で特に注目されるのが、令和8年度税制改正による所得税の控除額の変更です。
今回の改正では、物価上昇への対応などを背景に、基礎控除と給与所得控除の最低保障額が引き上げられます。
重要なのは、2026年12月1日に原則として施行され、2026年分の所得税から適用されるという点です。
国税庁によると、2026年11月までの源泉徴収事務には変更がなく、12月以降の年末調整などで新制度が反映されます。
1. 基礎控除が最大104万円に引き上げ基礎控除とは、納税者本人の合計所得金額に応じて、所得から一定額を差し引ける制度です。
2026年分は、所得に応じて次の金額になります。
- 合計所得金額489万円以下:104万円
- 489万円超655万円以下:67万円
- 655万円超2,350万円以下:62万円
特に注目したいのは、合計所得金額489万円以下の人に適用される104万円という控除額です。
ただし、ここでいう合計所得金額は給与収入そのものではありません。給与所得控除などを反映した後の所得を基準に判定します。
2. 給与所得控除の最低保障額も引き上げ給与所得控除は、会社員などの給与所得を計算する際に給与収入から差し引く控除です。
2026年は最低保障額が従来の65万円から69万円に引き上げられ、さらに2026年・2027年分について5万円の特例が設けられています。
そのため、最低保障額は合計74万円となります。
給与収入が190万円以下の人など、最低保障額が適用される人に関係する変更です。
3. 扶養親族の所得要件も変更扶養控除などの対象となる親族の所得要件も見直されています。
2026年分は、扶養親族や同一生計配偶者の合計所得金額の要件が62万円以下に変更されました。
また、19歳以上23歳未満の親族については、特定親族特別控除の対象となる所得範囲が設けられています。
アルバイトをしている大学生などがいる家庭では、特に確認しておきたい変更です。
4. 23歳未満の扶養親族がいる場合の生命保険料控除2026年分からは、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の上限が通常の4万円から6万円に引き上げられる特例もあります。
ただし、生命保険料控除全体の適用限度額は12万円です。
子どもがいる世帯では、保険料控除申告書の記載内容も確認しておきたいところです。
【比較表】2026年の年末調整で変わる控除と適用条件一覧
今回の制度変更を整理すると、次のようになります。
出典:国税庁「令和8年分年末調整のしかた」「令和8年度税制改正による所得税の基礎控除の引上げ等について」、財務省「令和8年度税制改正の大綱」。
この表から分かるように、2026年は複数の控除が同時に変更されています。
特に、基礎控除と給与所得控除の引き上げは、会社員の所得税計算に直接関係します。ただし、控除額が増えた分だけ現金が戻るわけではありません。実際の還付額は所得税率や源泉徴収済みの金額によって変わります。
【解説】年末調整で戻ってくるお金につながる主な控除6種類
年末調整で還付金に影響する控除は、基礎控除だけではありません。
申告漏れが起きやすいものを中心に確認していきます。
1. 生命保険料控除生命保険、介護医療保険、個人年金保険などの保険料を支払っている人が対象です。
保険会社から届く生命保険料控除証明書を確認し、勤務先に保険料控除申告書を提出します。
2026年は23歳未満の扶養親族がいる場合の特例もあるため、対象者は特に注意が必要です。
2. 地震保険料控除地震保険の保険料を支払っている場合に利用できる所得控除です。
地震保険料控除の上限は年間5万円です。
火災保険だけに加入している場合は、原則としてこの控除の対象にはなりません。
3. 配偶者控除・配偶者特別控除配偶者の所得が一定の条件を満たす場合に利用できます。
2026年分は配偶者の合計所得金額の要件が変更されているため、以前の年収基準だけで判断せず、最新の申告書を確認する必要があります。
4. 扶養控除・特定親族特別控除子どもや親など、一定の条件を満たす親族を扶養している人が対象です。
特に大学生年代の親族については、アルバイト収入があるからといって直ちに控除対象外になるわけではありません。
19歳以上23歳未満の親族については、所得に応じて特定親族特別控除が適用される場合があります。
5. iDeCo・社会保険料控除iDeCoの掛金は、小規模企業共済等掛金控除の対象です。
また、給与から天引きされていない国民年金保険料や国民健康保険料などを本人が直接支払った場合、一定の条件で社会保険料控除を受けられます。
会社が把握していない支払いについては、自分で申告することが大切です。
6. 住宅ローン控除住宅ローン控除は、所得控除ではなく税額控除です。
所得から差し引くのではなく、計算された所得税額から直接差し引く仕組みなので、還付額への影響が大きくなる場合があります。
ただし、初年度は原則として確定申告が必要です。給与所得者の場合、2年目以降は必要書類を勤務先に提出することで年末調整で適用できます。
【実践ガイド】年末調整で還付金を受け取るために確認したいこと
年末調整の還付金を適切に受け取るためには、勤務先に提出する書類を正しく準備することが欠かせません。
提出前に確認したい5つのポイント① 扶養控除等申告書
扶養親族や配偶者の状況に変更がないか確認します。
結婚、出産、親族の就職などによって条件が変わった場合は、異動内容を勤務先に伝えましょう。
② 基礎控除申告書
本人の合計所得金額の見積額を正しく記載します。
2026年は基礎控除の改正があるため、前年の金額をそのまま転記しないよう注意が必要です。
③ 保険料控除申告書
生命保険料や地震保険料の控除証明書を確認します。
給与から天引きされていない社会保険料やiDeCoの掛金についても、申告対象になるか確認しましょう。
④ 住宅ローン控除関係書類
2年目以降で住宅ローン控除を受ける人は、勤務先に必要書類を提出します。
⑤ 前職の源泉徴収票
2026年の途中で転職した人は、前職の源泉徴収票を新しい勤務先に提出する必要があります。
前職の給与や源泉徴収税額が確認できない場合、通常の年末調整を完了できないことがあります。
還付金はいつ振り込まれる?年末調整の還付金は、通常、勤務先が年末調整を実施した後に精算します。
実際の受け取り時期は会社の給与計算スケジュールによって異なります。
- 12月の給与に反映される
- 12月の賞与などで精算される
- 翌年1月の給与に反映される
このように会社によって違いがあるため、具体的な支給日は勤務先の人事・給与担当者に確認するのが確実です。
なお、会社が還付しきれない場合などには、国税庁が定める手続きにより税務署から還付されるケースもあります。
【ネットの反応・噂の真相】年末調整で全員がお金をもらえるという話は本当?
年末調整の時期になると、ネット上では還付金の金額や税制改正についてさまざまな情報が飛び交います。
特に混同されやすいのが、控除額と実際の還付金額の違いです。
噂1「2026年は全員に高額の還付金がある」これは正確ではありません。
2026年は基礎控除などの引き上げによって、所得税負担が軽減される人がいます。
しかし、すでに源泉徴収されている税額が少なければ、還付金も少なくなります。年間の税額と源泉徴収額が一致すれば還付はありません。
噂2「基礎控除104万円なら104万円が戻ってくる」これも誤解です。
104万円は税金の計算上、所得から差し引く控除額です。104万円の現金が返金される制度ではありません。
例えば、所得控除が10万円増え、所得税の限界税率が10%の範囲に収まる単純なケースでは、復興特別所得税を含めた所得税の軽減額は概ね1万210円です。
控除額と税金の軽減額は別物なのです。
噂3「178万円の壁ができたので、全員の手取りが大幅に増える」2026年の税制改正では、所得税の課税最低限を178万円まで引き上げる対応が行われています。
しかし、これは基礎控除と給与所得控除などを組み合わせた税制上の仕組みです。
年末調整で178万円が返ってくるわけではありません。また、所得税の課税最低限と社会保険の加入条件・扶養条件は別の制度です。
炎上につながりやすい情報の見分け方年末調整について、次のような説明を見かけたら注意が必要です。
- 「会社員なら全員10万円以上戻る」
- 「控除額が増えた分だけ現金がもらえる」
- 「年収だけで還付金額が決まる」
- 「ふるさと納税は年末調整に書けば還付される」
こうした説明は、個人の所得状況や制度の適用条件を無視しています。
実際に還付金を確認する際は、国税庁の情報や勤務先から交付される源泉徴収票を基準に判断することが大切です。
なお、医療費控除やふるさと納税の寄附金控除は、通常の年末調整では手続きできません。医療費控除は確定申告が必要で、ふるさと納税は確定申告または条件を満たす場合のワンストップ特例制度を利用します。
【FAQ】年末調整で戻ってくるお金に関するよくある質問
Q1:年末調整で戻ってくるお金は平均いくらですか?
A1:一律の平均額や決まった還付金額はありません。年間の給与、賞与、源泉徴収税額、扶養家族、保険料控除などによって変わります。
Q2:2026年は前年より還付金が増えますか?
A2:基礎控除や給与所得控除の引き上げによって、所得税が軽減される人はいます。ただし、所得状況や毎月の源泉徴収額によって還付額は異なります。
Q3:年末調整でお金が戻ってこないのはなぜですか?
A3:源泉徴収された税額と本来の年税額が一致している場合や、源泉徴収額が不足している場合などが考えられます。必ずしも申告漏れがあるとは限りません。
Q4:年末調整の還付金は12月に必ず受け取れますか?
A4:必ずしも12月とは限りません。会社の給与計算や精算時期によっては翌年1月になることもあります。
Q5:生命保険に加入していれば必ず還付金が増えますか?
A5:生命保険料控除の対象になる場合は所得税の軽減につながります。ただし、支払保険料や契約内容、ほかの控除、源泉徴収済みの税額によって結果は変わります。
Q6:年末調整で申告し忘れた控除は後から取り戻せますか?
A6:条件を満たせば、確定申告や還付申告によって税金の精算を受けられる場合があります。必要書類を保管し、適用できる控除を確認してください。
2026年の年末調整では、基礎控除の引き上げや給与所得控除の最低保障額の変更、扶養親族の所得要件の見直しなど、会社員の所得税に関係する重要な変更が予定されています。
特に注目すべきなのは、2026年12月1日から新しい控除制度が適用され、12月の年末調整で年間の税額が精算されることです。
還付金を正しく受け取るためには、次の3点を意識しましょう。
1. 2026年の新しい基礎控除・給与所得控除を確認する。
2. 扶養親族、生命保険料、iDeCo、住宅ローンなどの申告漏れを防ぐ。
3. 還付金の金額だけで判断せず、源泉徴収票で年間の所得税額を確認する。
年末調整は単に年末にお金が戻ってくるイベントではありません。1年間の税金を正しく精算するための重要な手続きです。
税制改正の内容を理解し、自分が利用できる控除を漏れなく申告することが、2026年の年末調整で損をしないためのポイントです。
主な参考資料:国税庁「令和8年分年末調整のしかた」「給与所得者(従業員)の方へ(令和8年分)」「令和8年度税制改正による所得税の基礎控除の引上げ等について」、財務省「令和8年度税制改正の大綱」。